珀莱雅收购花知晓,贝泰妮收购踩坑,美妆大并购时代来了?-钛媒体官方网站
文 | 看见美业,作者 | 此间少年,编辑 | 卢旭成
由孙俪与合伙人芳香疗愈专家金韵蓉共同打造的hans×hannah,切入精油护肤赛道。在小红书@hans×hannah官方账号,hans×hannah甄好身体乳50ml售价399元,2*50ml装售价799元。
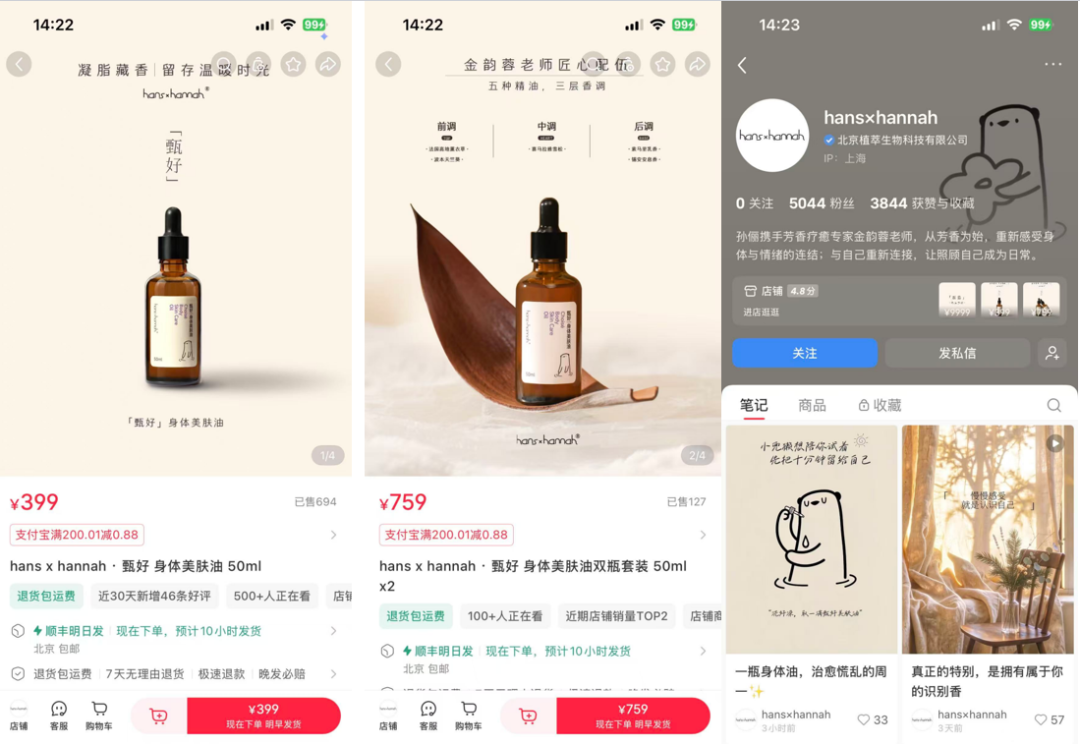
也就是说,hans×hannah的打法为“单SKU起步+中高客单价+绑定专业背书”,这与当下明星美妆“多SKU铺量+低价冲销量+直播间快速起盘”的打法有所不同。孙俪表示,“做hans×hannah,希望它的品质和我平时用的品质是一样的。不能因为把它商业化了就降低标准。”
但这种打法,能否撑起hans×hannah未来销量的持续增长存疑。
一方面,当明星光环褪去热度,产品能否独立行走成为关键。毕竟业内曾涌现大量明星自创品牌,但能够撑到第二、第三年的品牌却屈指可数。
另一方面,单SKU有限的复购,正撞上“以油养肤”以价换量的残酷现实。《用户说了》披露数据显示,2025年7月至2026年6月,天猫、抖音、京东三平台油养商品合计销售额约115亿元,同比增长16.58%。但这份增长建立在价换量的基础上,成交均价从133元降到121元,同期销量仅微增5.42%。
以油养肤赛道承压,仅是美妆市场增长乏力的缩影。青眼情报数据显示,2026年双11期间,线上主流渠道(淘天、抖音、京东、快手)化妆品总交易额达849.29亿元,日均交易额同比微降0.54%。
一边是资本市场对持续增长的业绩要求,另一边却是动销承压、大促难以拉动增量,收购正成为头部美妆企业的破局解法,2026年甚至被称作美妆并购大年。只是并购给美妆企业带来的到底是蜜糖还是包袱?
日前,有消息传出,林清轩收购了母婴功效护肤品牌咿儿润。据知情人士透露,收购完成后咿儿润仍保持独立运营,咿儿润创始人王丹勤继续担任品牌运营主体——上海怡而润医疗科技有限公司总经理。
林清轩为何要收购咿儿润?
对主品牌林清轩高度依赖、尚未形成真正多元化的品牌矩阵,是林清轩现阶段面临的重要问题。当前林清轩旗下品牌包括主品牌林清轩(山茶花修护专家)、华嫆庄(社区美容服务品牌)、小馨轩(轻盈修护保湿护肤品牌)、墨旗MOQI(男士护肤副线品牌)。
林清轩此前的招股书显示,2022—2024年,主品牌“林清轩”分别占集团总收入99.1%、99.0%、99.0%。面对单品牌占比过高的现状,林清轩2026年半年报提出构建“1+4+N”品类矩阵,打造结构清晰、梯队合理、增长可持续的品类矩阵体系。
但现实能否达到林清轩的预期?
第三方数据显示,在抖音平台上,小馨轩青蒿修护抚纹精华油,该商品链接近30天(2026年10月17日—11月15日)销售额仅有10万元-25万元;同期,即便开出20%高佣金的另一款小馨轩青蒿修护抚纹精华油,该商品链接销售额也仅有5000元-1万元。
“新品牌布局分为三个阶段,第一个阶段是目前正在推进中的单品牌高端化,第二个阶段是针对不同的人群、地区、皮肤性质的差异化多品牌矩阵,第三个阶段是全球化。”林清轩创始人孙来春表示。
对咿儿润的收购,成为林清轩补全婴童赛道、拓展消费人群的关键布局。欧睿数据显示,2026年中国婴童护理产品的市场规模将扩张至460亿元,预计整体增长率达44%。
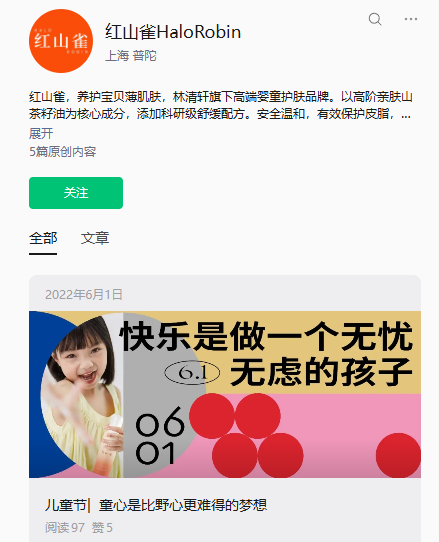
面对可观的市场规模,早在2021年,林清轩对外发布旗下婴童护肤子品牌——红山雀HaloRobin,但红山雀HaloRobin的微信公众号自2022年6月1日后便已停止更新;林清轩2026年半年报中,对红山雀HaloRobin更是只字未提。
作为对比,超新星资本局披露数据显示,线上销售层面,咿儿润2025年在抖音GMV为250万—500万,2026年以来GMV已提升至1000万。显然,相较内部孵化新品牌面临的不确定风险,直接收购成熟标的,对林清轩来说更省心。
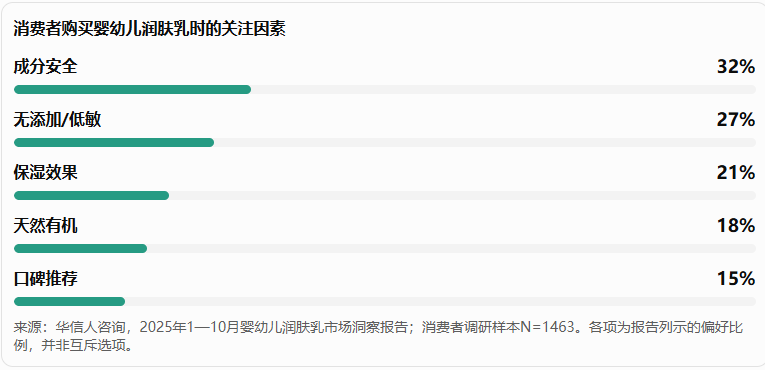
婴童赛道中,成分安全是消费者决策的第一门槛。戴可思创始人兼CEO张晓军表示,“妈妈最关心的点是安全和功效,而非价格。”华信人咨询调研数据同样指出,成分安全(32%)是消费者购买婴幼儿润肤乳时的首要关注因素。
王丹勤拥有上海交通大学附属医学院儿科专业的背景,在达能/惠氏/美赞臣从业超20年,拥有15年敏宝奶粉相关工作经验。这套医研背景与渠道积累,是很多新消费婴童品牌短时间内难以建立起来的壁垒。
只是咿儿润为何愿意接受林清轩的收购呢?
当前咿儿润既要面对海龟爸爸、兔头妈妈这类新锐品牌的挤压。第三方数据显示,兔头妈妈抖音官方旗舰店(2026年1月1日—11月15日)GMV超千万元。
同时还要迎接来自大集团的竞争:薇诺娜宝贝、启初分别背靠薇诺娜和上海家化。薇诺娜财报显示,2026年上半年,薇诺娜宝贝营收1.69亿,同比增长54%。
更有海外母婴赛道巨头持续加码,贝亲在上海进博会上,推出仿生胎脂系列产品,模拟新生儿原生胎脂结构,复刻宝宝初生自带的皮脂防护环境,侧重修护新生儿脆弱的皮肤屏障。
赛道玩家拥挤、巨头下场挤压生存空间,垂直品牌的增长天花板肉眼可见。被大集团收购之后,借助集团的资金、供应链、线上线下门店资源,突破自身发展瓶颈,这成为垂直品牌获取后续增长的一条关键路径。
那么,林清轩对咿儿润的收购,是国货美妆通过并购补短板的行业缩影吗?
美妆巨头并购的不同诉求
屿策智库秘书长侯文杰指出,行业整体增长放缓,依靠自有品牌难以实现高增长,并购能够获取新品牌、新客群与新品类;同时美妆细分赛道崛起,小众品牌、功效护肤增长迅勐,巨头需要快速补齐能力短板;叠加资本环境改善,新锐品牌估值回落,收购成本变得可控;国际巨头也在借助并购切入中国市场或补强高端美妆布局。多重因素推动之下,国内美妆巨头集体开启“买买买”的并购潮。
同样是收购标的,国内美妆企业已经走出三条差异化路径:
一是以珀莱雅、上美股份、林清轩为代表的品牌方,通过并购成熟品牌降低对主品牌的依赖,完善品牌矩阵。广州思益得首席策略官陈彦颐指出,内生增长触及天花板后,并购成熟品牌是最直接的“补血”方式。更深层的逻辑在于,香氛、高功效护肤等高毛利赛道成为竞争主战场,巨头更倾向通过收购补齐品类版图,而非从零投入孵化新品牌。
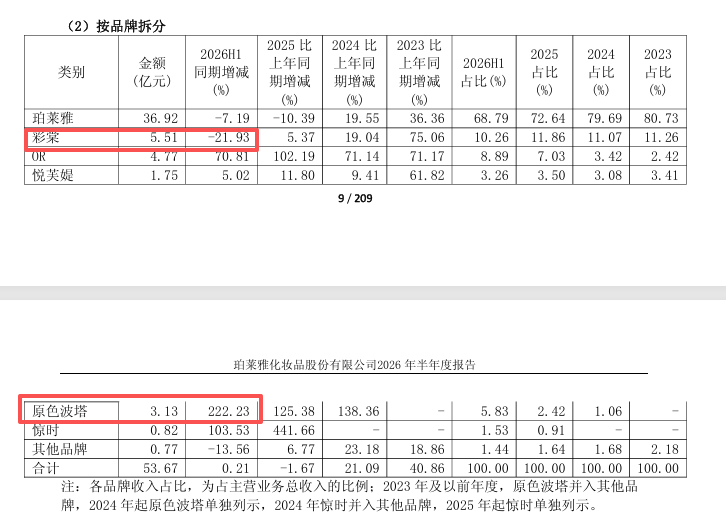
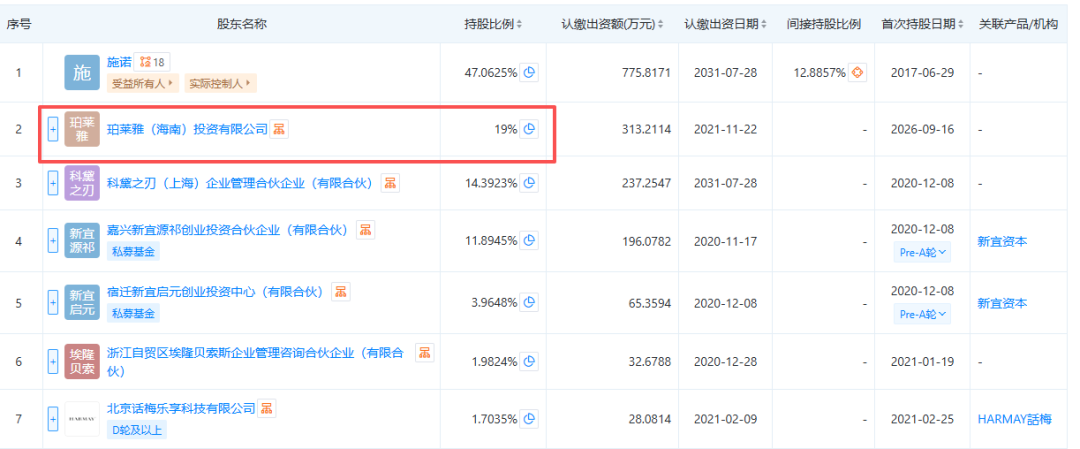
以珀莱雅为例,2026年上半年,营收占比达68.79%的珀莱雅主品牌,营收同比下滑7.19%;彩棠营收同比下滑21.93%,原色波塔虽大涨222.23%,但营收占比仅5.83%,体量有限。
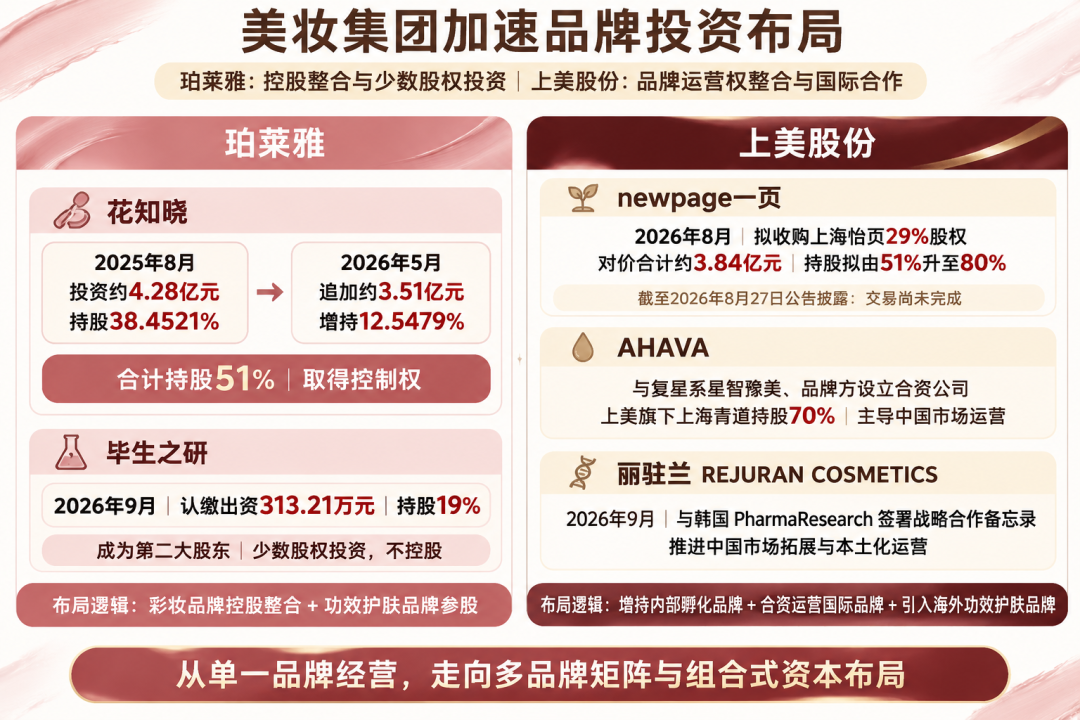
面对增长压力,珀莱雅一方面全资控股花知晓,与现有彩棠、原色波塔形成错位竞争,覆盖不同年龄层彩妆用户;依托花知晓成熟的海外运营经验——该品牌已于2025年底入驻美国ULTA Beauty,以此反向赋能珀莱雅集团出海。另一方面,出资313.21万元入股功效护肤品牌毕生之研母公司上海科黛生物科技有限公司,成为第二大股东。
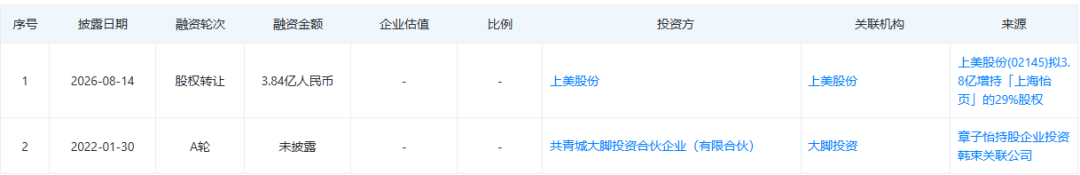
上美股份面对2026年上半年韩束营收同比下滑20.4%、营收占比高达70.8%的现状,陆续收购newpage一页母公司上海怡页;联合复星系星智豫美、AHAVA品牌方设立合资公司;还和韩国PDRN再生医学龙头Pharma Research签署战略合作备忘录,主导丽驻兰REJURAN COSMETICS的国内本土化运营。上美股份CEO吕义雄也公开表示,AHAVA具备独特品牌基因,期待讲好品牌故事。
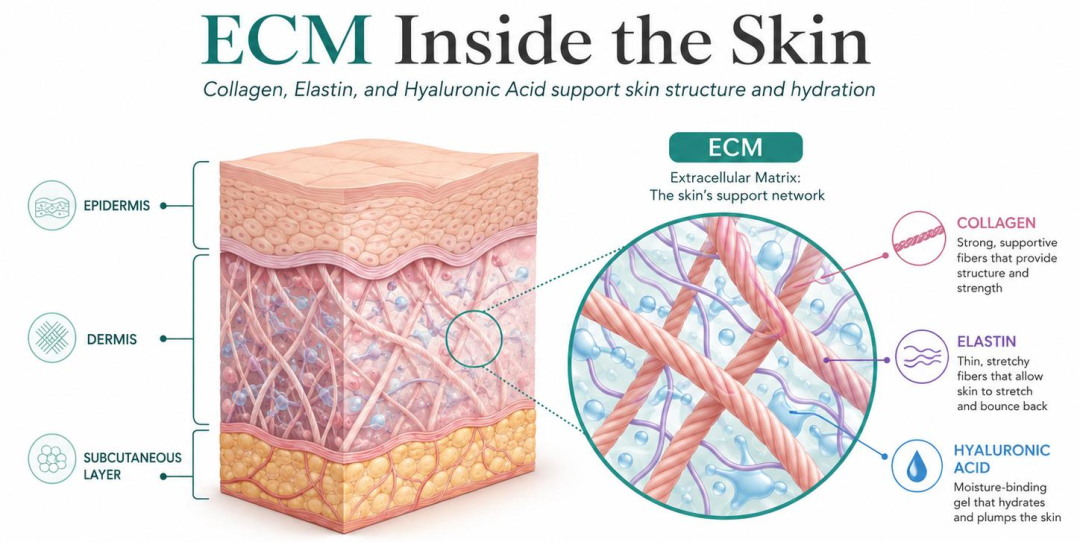
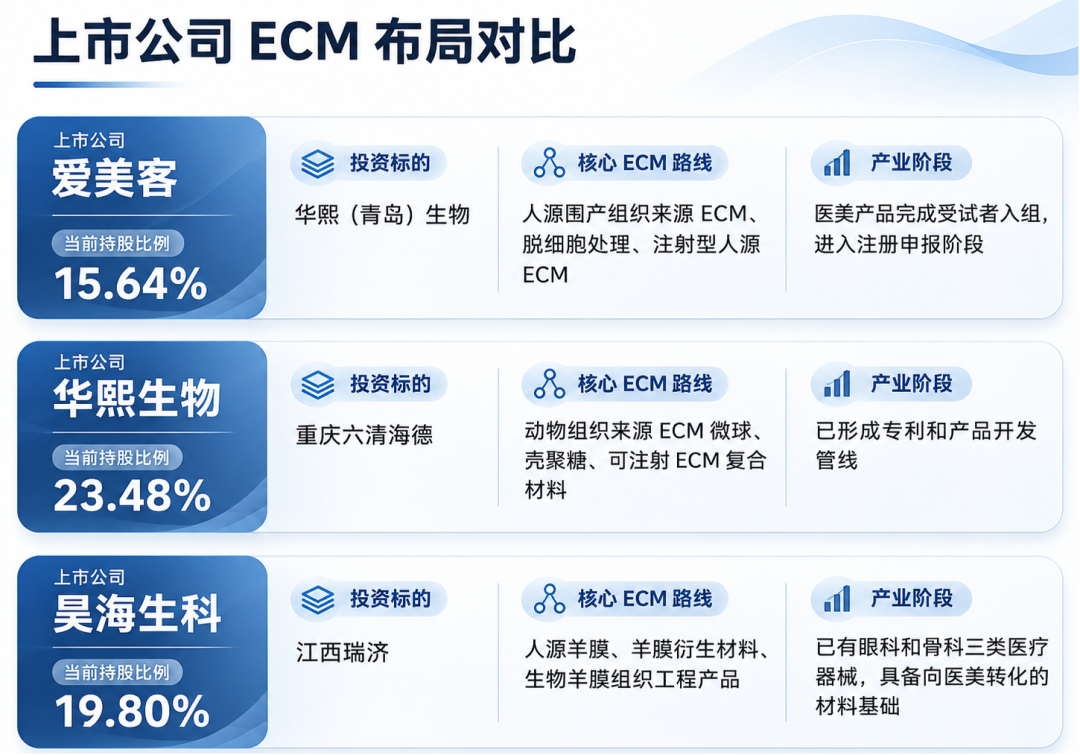
二是以华熙生物、爱美客、昊海生科为代表的医美企业,押注上游原料与医美新技术。据《首尔经济日报》报道,Hans Biomed、L&C Bio、DOF、CGBio等企业纷纷押注ECM(细胞外基质)赛道。
如果把人体皮肤比作一座花园:玻尿酸如同海绵,核心作用是锁水保湿;而ECM相当于花园的土壤与整套支撑系统,集合胶原蛋白、弹性蛋白、透明质酸、多糖等组分,维持皮肤细胞微环境。
在Hugel CEO张斗贤看来,ECM赛道虽尚处在发展早期,但增长潜力可观;若能打造“毒素+填充剂+ECM+化妆品”组合套餐销售,跳出单一品类价格内卷,有望抬升整体盈利。
韩国这套“原料+产品+渠道”的博弈逻辑,同样被国内“医美三剑客”借鉴。爱美客入股华夏生物,持股15.64%成为第二大股东;华熙生物投资重庆大清海德,持股23.48%;昊海生科斥资3835万元取得江西瑞济19.8%股权。
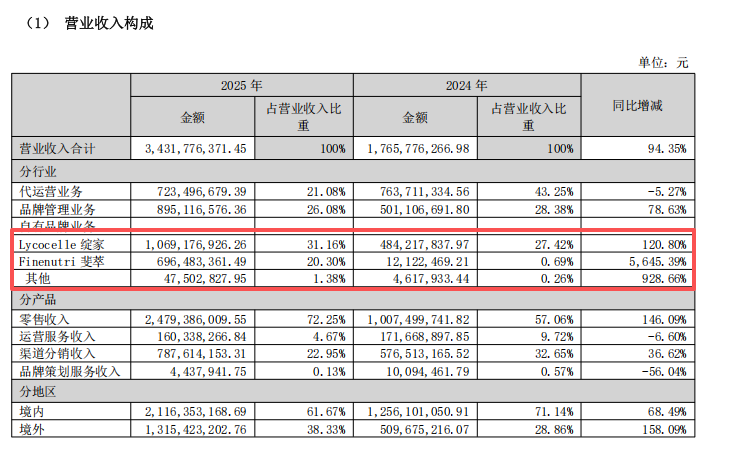
三是以若羽臣、颖通控股为代表的代运营企业,借并购完成企业战略转型,对冲原有业务风险。以电商代运营起家的若羽臣,自有品牌绽家、斐萃等2025年收入占比已经达到52.83%。面对高端市场缺位,若羽臣斥资约2.99亿元收购奥伦纳素母公司100%股权。
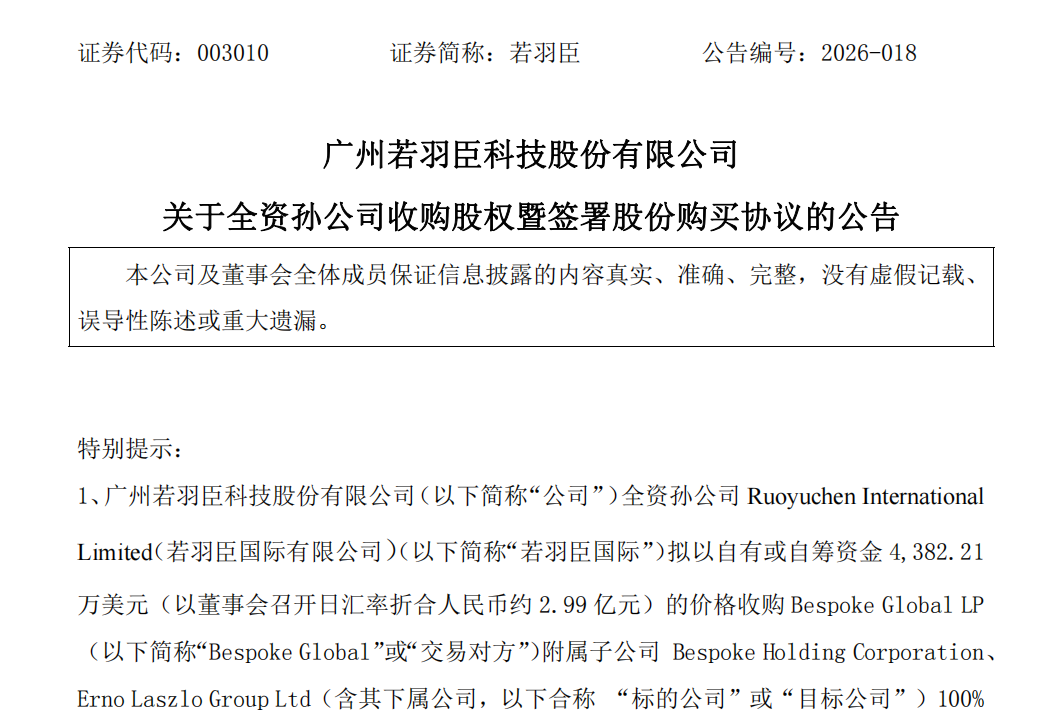
奥伦纳素卡位5001500元高端价格带,但国内声量、市场份额尚有较大提升空间,属于典型价值洼地。公司称,本次收购核心诉求是降低对单一业务的依赖、完成从品牌服务商向品牌拥有者的身份跃迁。
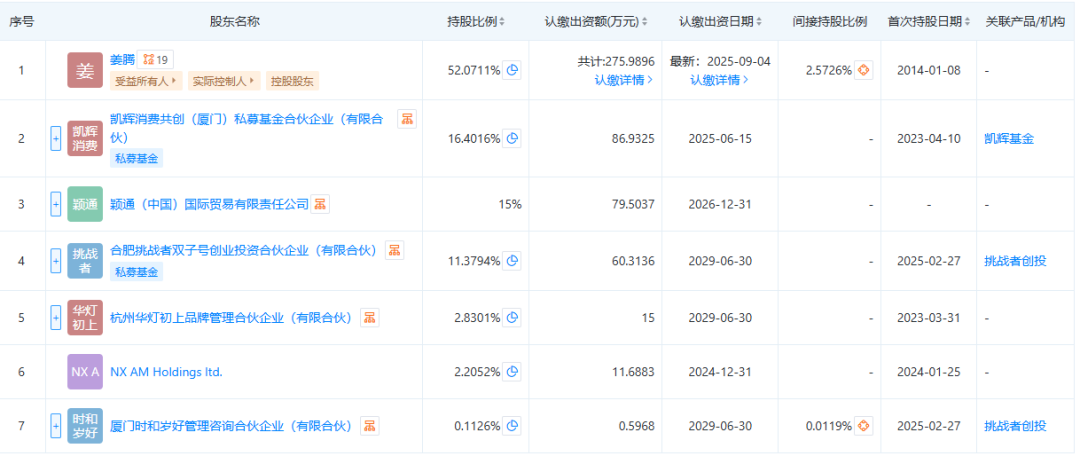
同样出于对冲风险考量的还有颖通控股。面对代理品牌存在被品牌方收回自营的不确定性,出资约1亿元战略入股国货品牌馥郁满铺母公司白昼与梦,交易完成后持有后者15%股权,成为其第三大股东。
美妆巨头的并购蓝图十分美好,但能否真正兑现预期?
麦肯锡曾针对近1100名并购负责人开展调研显示,44%的受访者将企业文化不兼容、并购双方内部摩擦,视为并购整合失败的首要诱因。
欧莱雅当年收购The Body Shop便是极具代表性的案例。The Body Shop创始人Anita Roddick指出,企业在追求盈利之外,更要承担社会与环境责任。公平贸易、社区公益、环保理念、动物保护,这些价值观,让The Body Shop积累起大批价值认同型消费者。
但归入欧莱雅集团麾下后,市场与消费者的质疑接踵而至:The Body Shop还能坚守反对动物实验的品牌初心?品牌原本鲜明的社会使命,是否会向集团的业绩增长诉求妥协?通过价值观的The Body Shop用户心智,能否和欧莱雅成熟的跨国集团规模化商业体系相融?
种种争议之下,部分消费者对The Body Shop发起抵制,甚至出现退卡风波。多重压力叠加,欧莱雅最终选择将The Body Shop剥离出售。
海外出现的并购整合难题,是否正在国内美妆行业上演?
珀莱雅收购花知晓后推出的首款新品雪花芭蕾,引发不小舆论争议。在小红书平台,不少网友对这款新品表达强烈不满,消费意愿大幅降低,有网友称:“我信任的、交心的、我爱的花知晓,我不认识了。”独角兽浮雕做工变得模煳敷衍,雪花芭蕾更是被吐槽质感降级,充满塑料感。
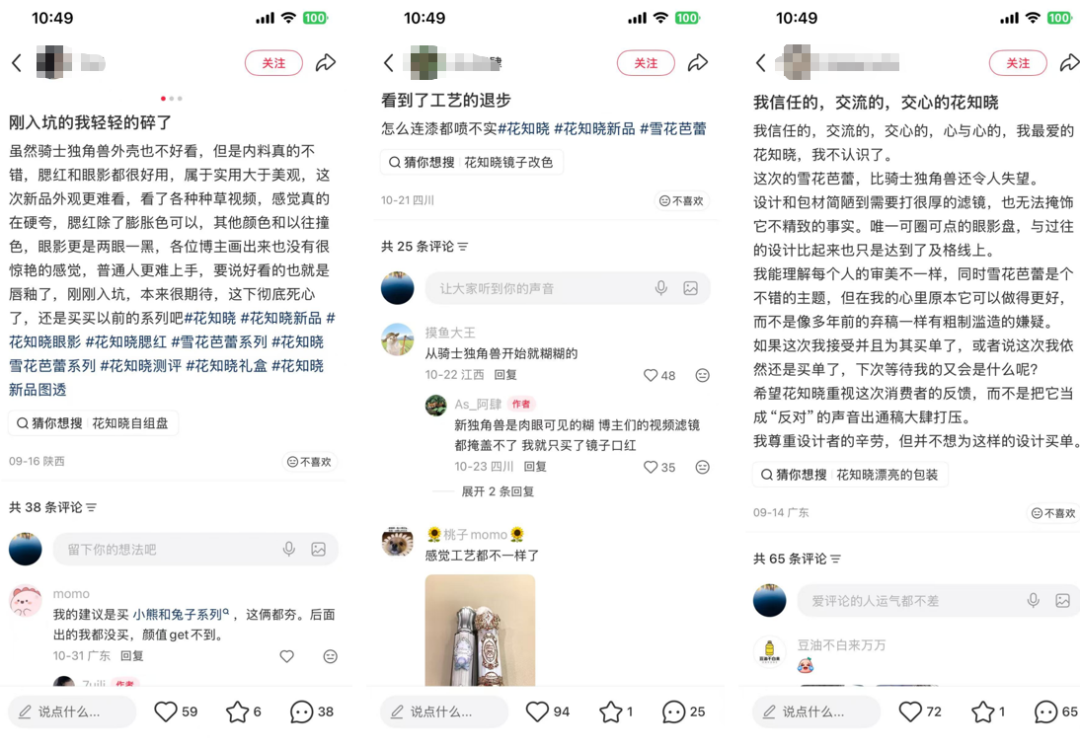
珀莱雅表示,会充分尊重花知晓原有团队和品牌的经营逻辑,在创意、产品设计、品牌表达等方面保持品牌相对独立性;珀莱雅主要提供研发、供应链、数字化、组织人才、海外业务等后台资源支持。
但中国企业资本联盟副理事长柏文喜指出:“花知晓的核心竞争力是创始人直觉驱动的‘少女心’视觉美学,而珀莱雅的能力基因是‘成分党’式的标准化运营。当创始团队从‘拍板人’变为‘参会人’,品牌对市场微妙审美的响应速度可能下降。真正需要警惕的不是供应链或财务整合,而是用上市公司的效率逻辑替代品牌的感性直觉。”
珀莱雅收购花知晓后的首款新品翻车,真的只是个案吗?
2023年,贝泰妮斥资5.355亿元收购悦江投资51%股权,接手资生堂转让的Za姬芮、泊美两大大众美妆品牌,初衷是补齐彩妆与大众护肤板块,缓解集团高度依赖薇诺娜的局面。
但2023-2025年,悦江投资累计净利润仅完成1.02亿元,仅达到业绩承诺2.35亿元的43.58%,远低于约定90%的补偿触发红线;贝泰妮分年度计提商誉及商标权减值累计约1.5亿元,拖累上市公司业绩增长。
可以预见,2026年美妆并购或将频繁上演,行业逐步进入集团化作战时代。但不同品牌在研发体系、产品决策、组织文化、消费者关系上,都存在天然差异。若简单地将被收购品牌直接套入集团原有管理体系,很容易消磨掉品牌原本的创新力与独有特质;若完全放任品牌独立运营,集团的供应链、渠道、研发等规模优势又难以释放。
上市集团组织体系,与被收购独立品牌之间,究竟该如何协同,才能让收购标的真正成为蜜糖?相较海外巨头积淀已久的成熟经验,尚处在发展早期的国内美妆集团,这套平衡之道恐怕还需要长期摸索。