解码“4S”架构:中国企业级AI服务报告-36氪
企业级AI服务形成了怎样的产业架构?商业价值体现在哪些环节?中国AI企业又该如何走向全球?
霞光智库发布《企业级AI服务研究及出海趋势报告》,将企业级AI服务划分为基础设施层(IaaS)、平台层(PaaS/MaaS)、应用层(SaaS)与服务层(Service)四层架构,分别从产业结构、市场供需、商业模式、竞争格局、头部玩家展开系统性研究。
01. MaaS增速最快,SaaS收入规模最大
企业级AI服务并非单一业态,而是从底层算力到上层应用的完整栈式结构。
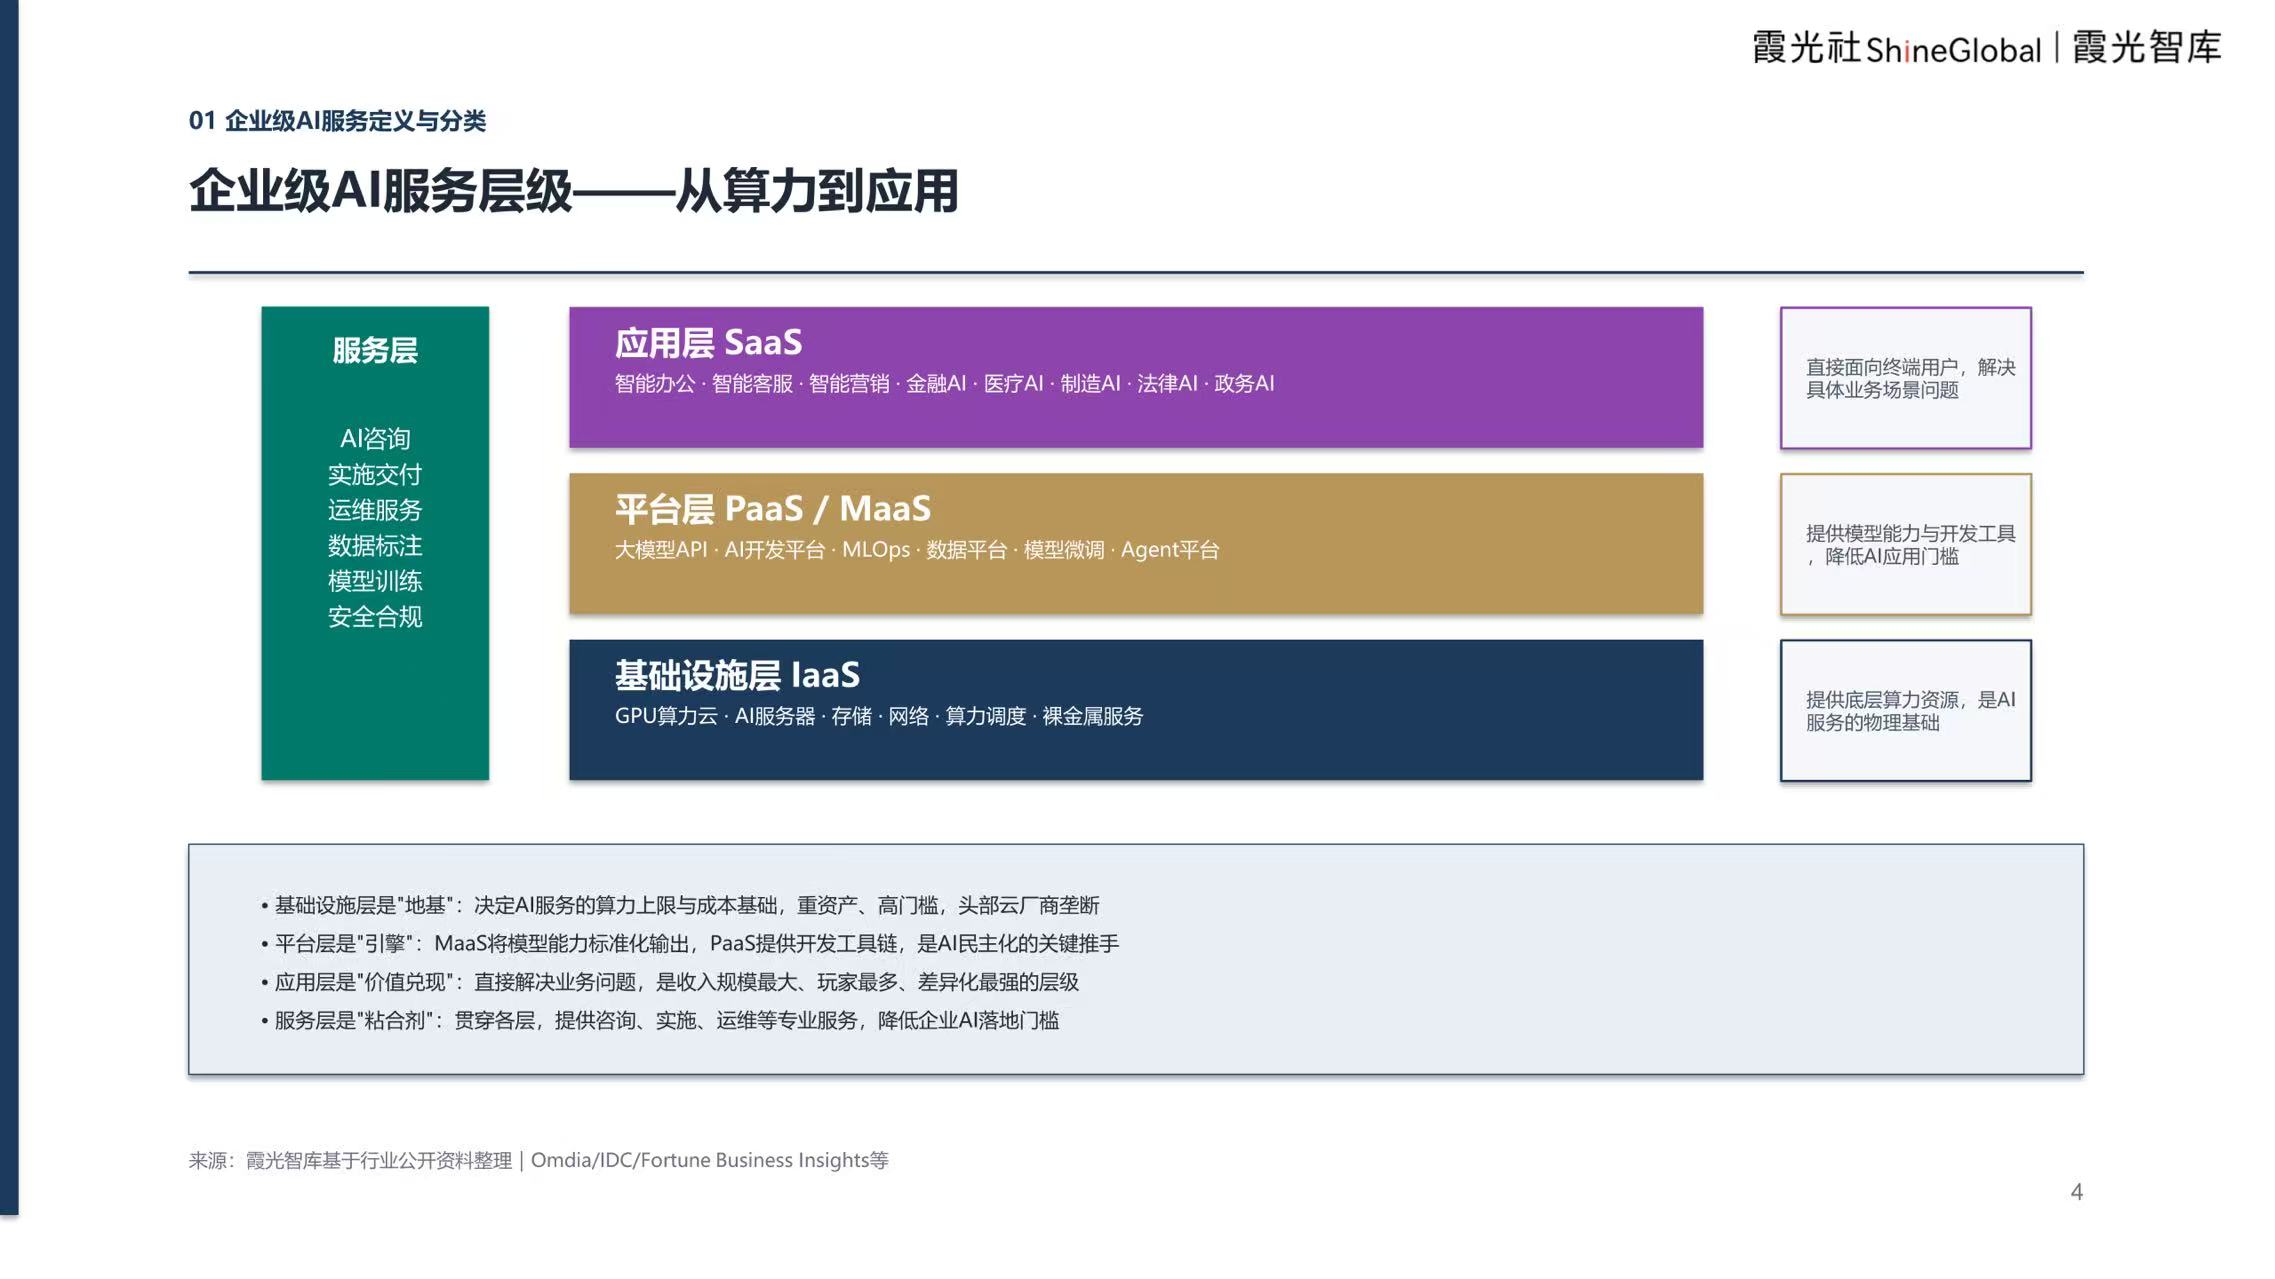
·基础设施层:决定AI服务的算力上限与成本基础,重资产、高门槛,由头部云厂商主导;
·平台层:MaaS将模型能力标准化输出,PaaS提供开发工具链,是AI平权的关键;
·应用层:直接解决业务问题,也是收入规模最大、玩家最多、差异化最大的层级;
·服务层:咨询、实施、运维等专业服务贯穿各层,进一步降低AI落地门槛。
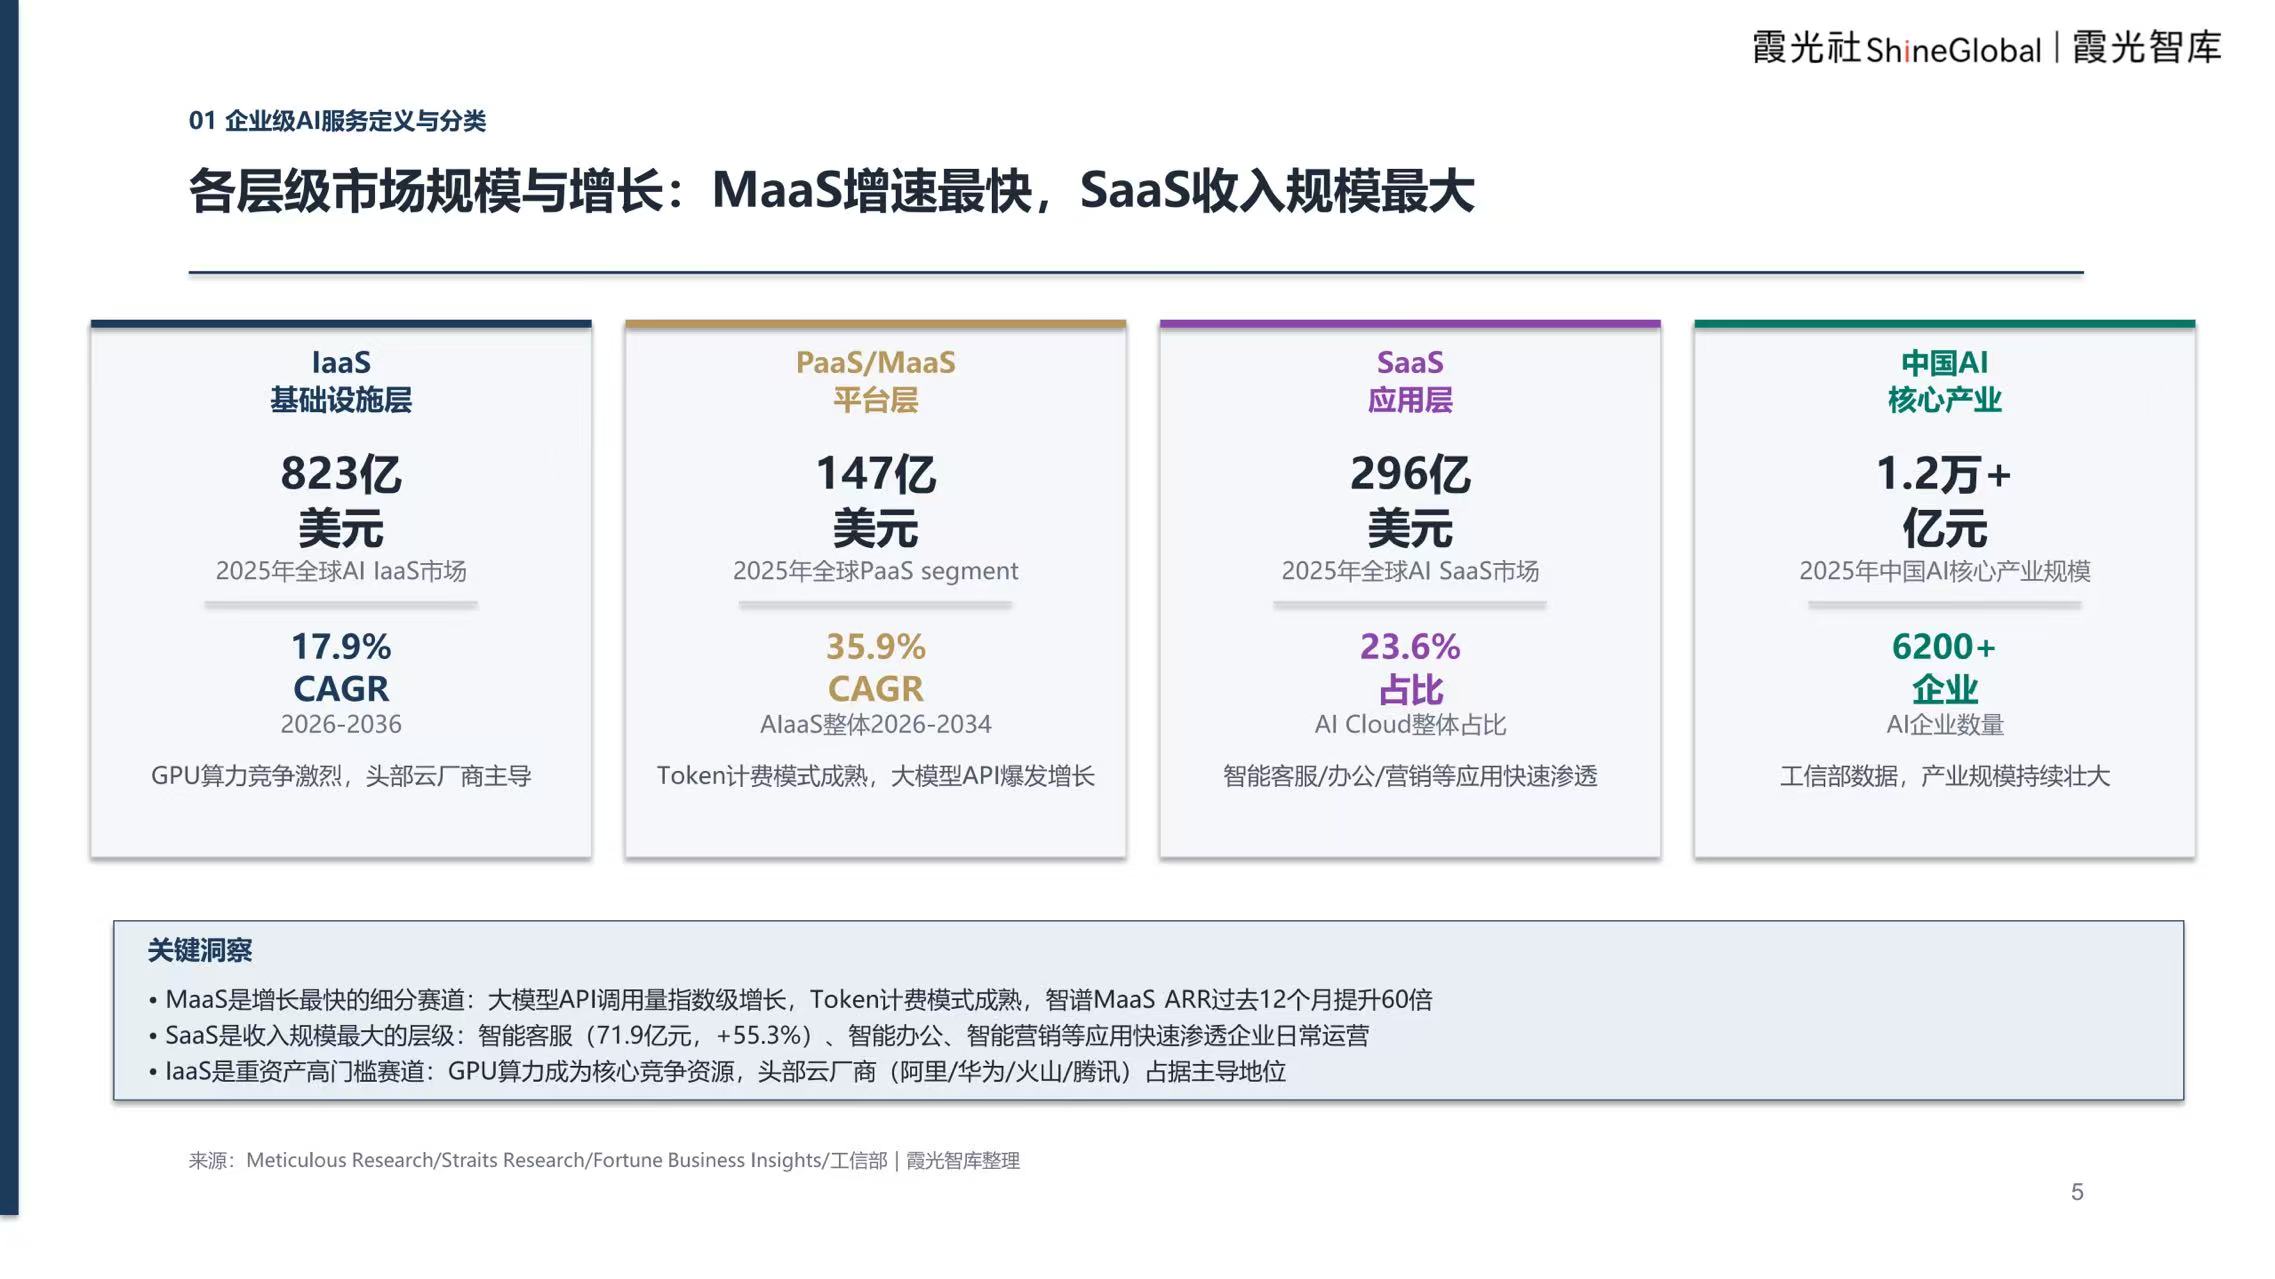
从市场规模来看,2025年全球IaaS市场规模达823亿美元,SaaS为296亿美元,MaaS虽仅为147亿美元,却以35.9%的CAGR成为增长最快的细分赛道。SaaS以最大收入规模承载着当前AI商业化,MaaS则以最高增速定义着AI商业化的未来。
02. 基础设施层:算力稀缺、头部集中
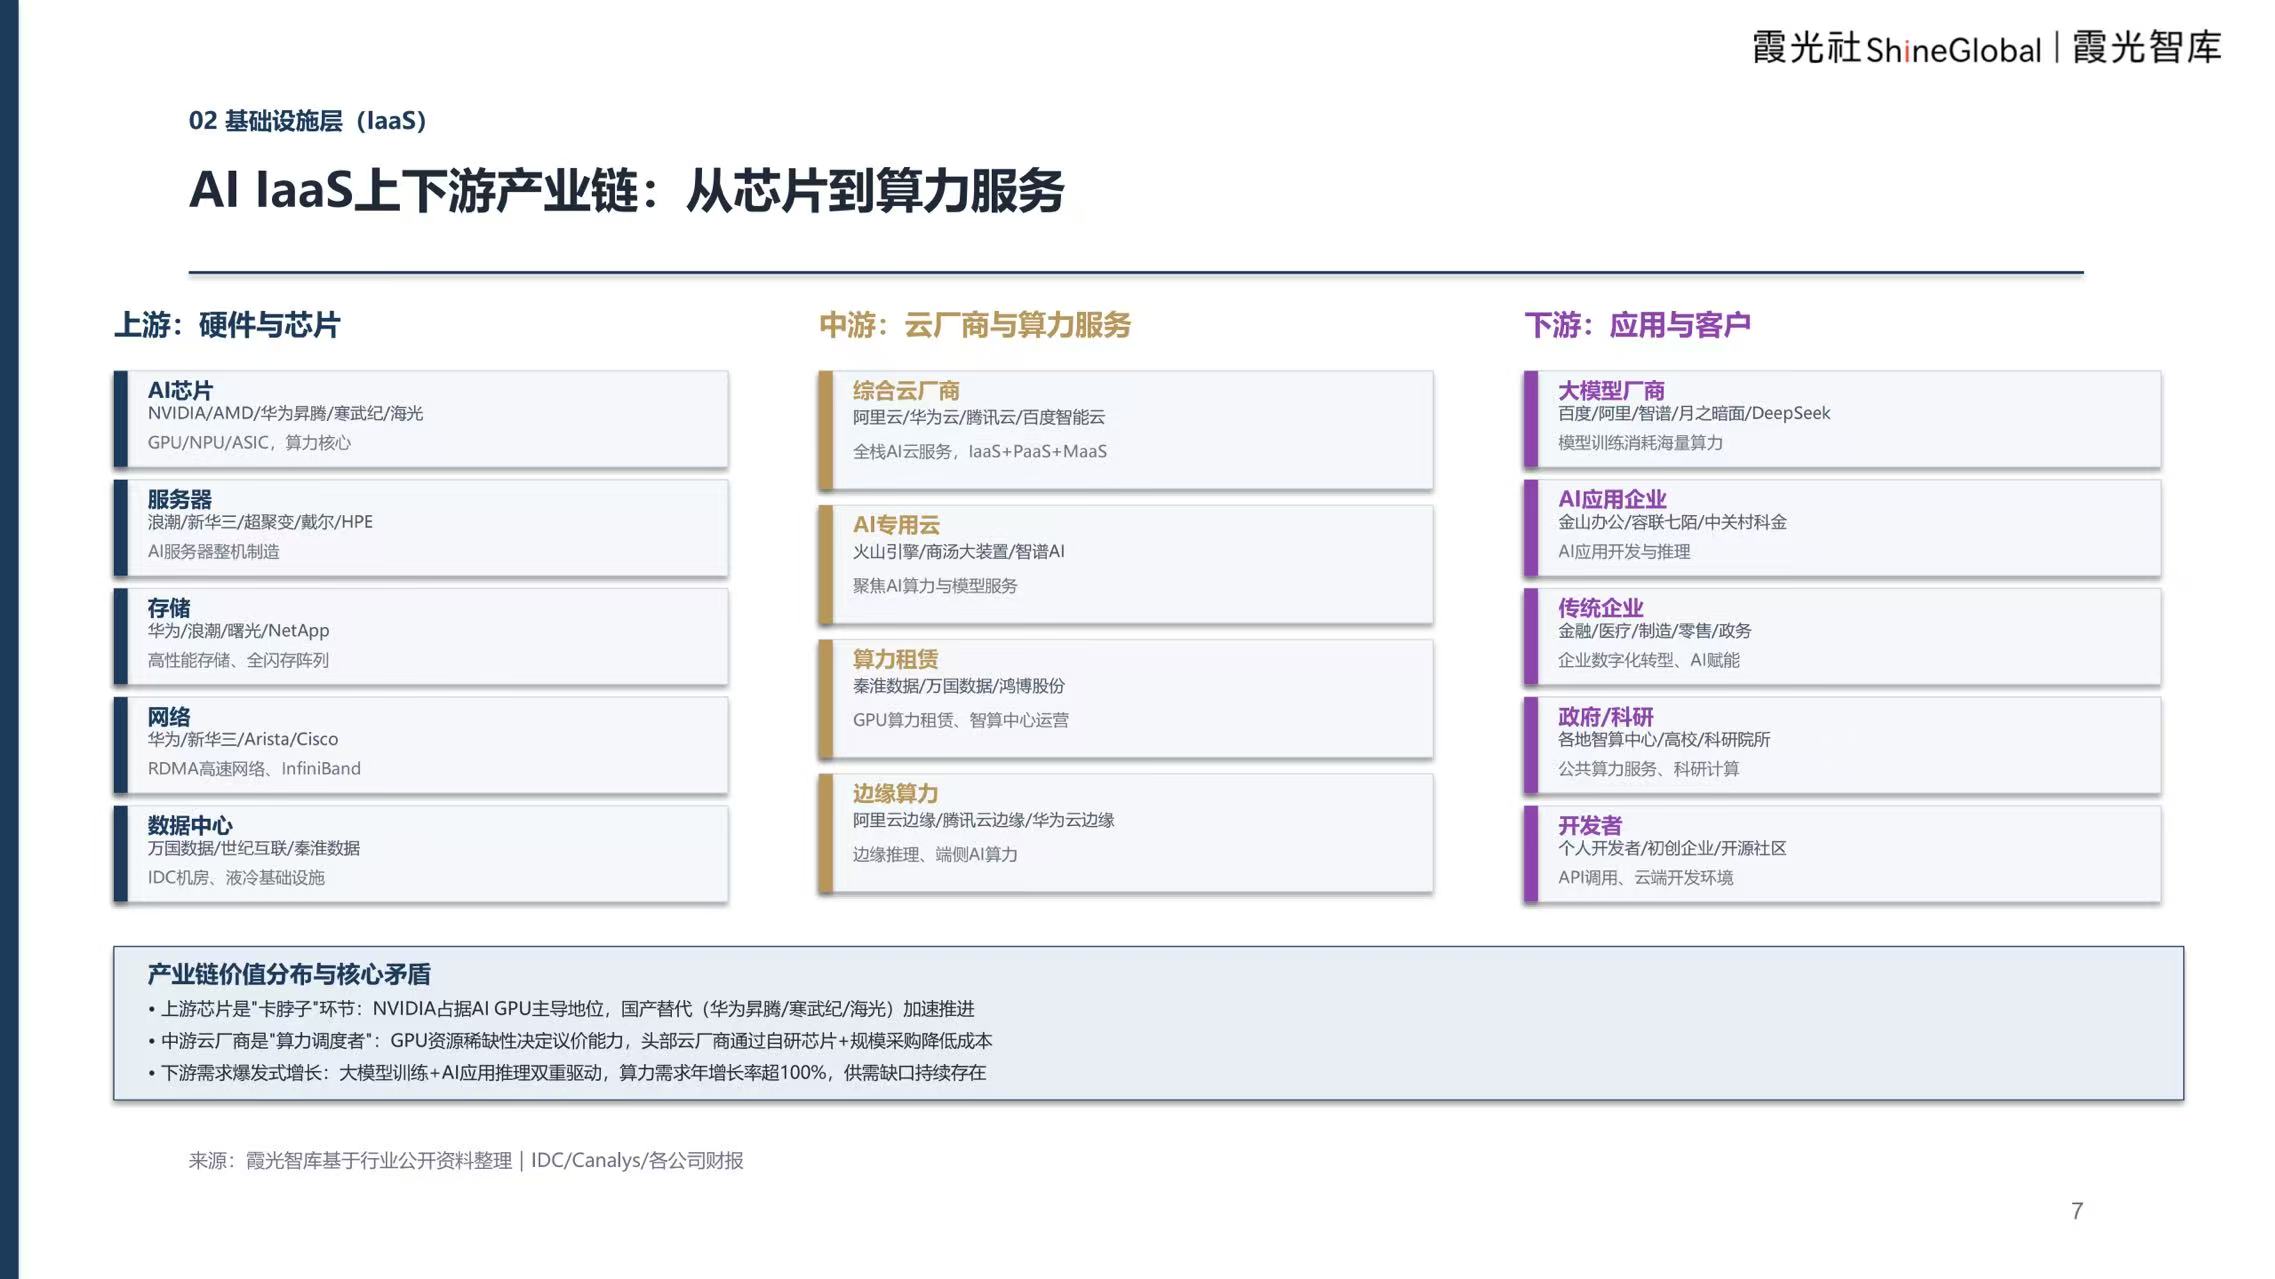
当前AI IaaS产业的核心矛盾在于:
上游芯片是“卡脖子”环节,NVIDIA仍占据AI GPU主导地位,但华为昇腾、寒武纪、海光等国产替代正在加速推进;
中游云厂商是“算力调度者”,GPU资源的稀缺性决定了其议价能力,头部厂商通过“自研芯片+规模采购”构建壁垒;
下游需求则呈爆发式增长,大模型训练与AI应用推理双重驱动,算力需求年增长率超100%。
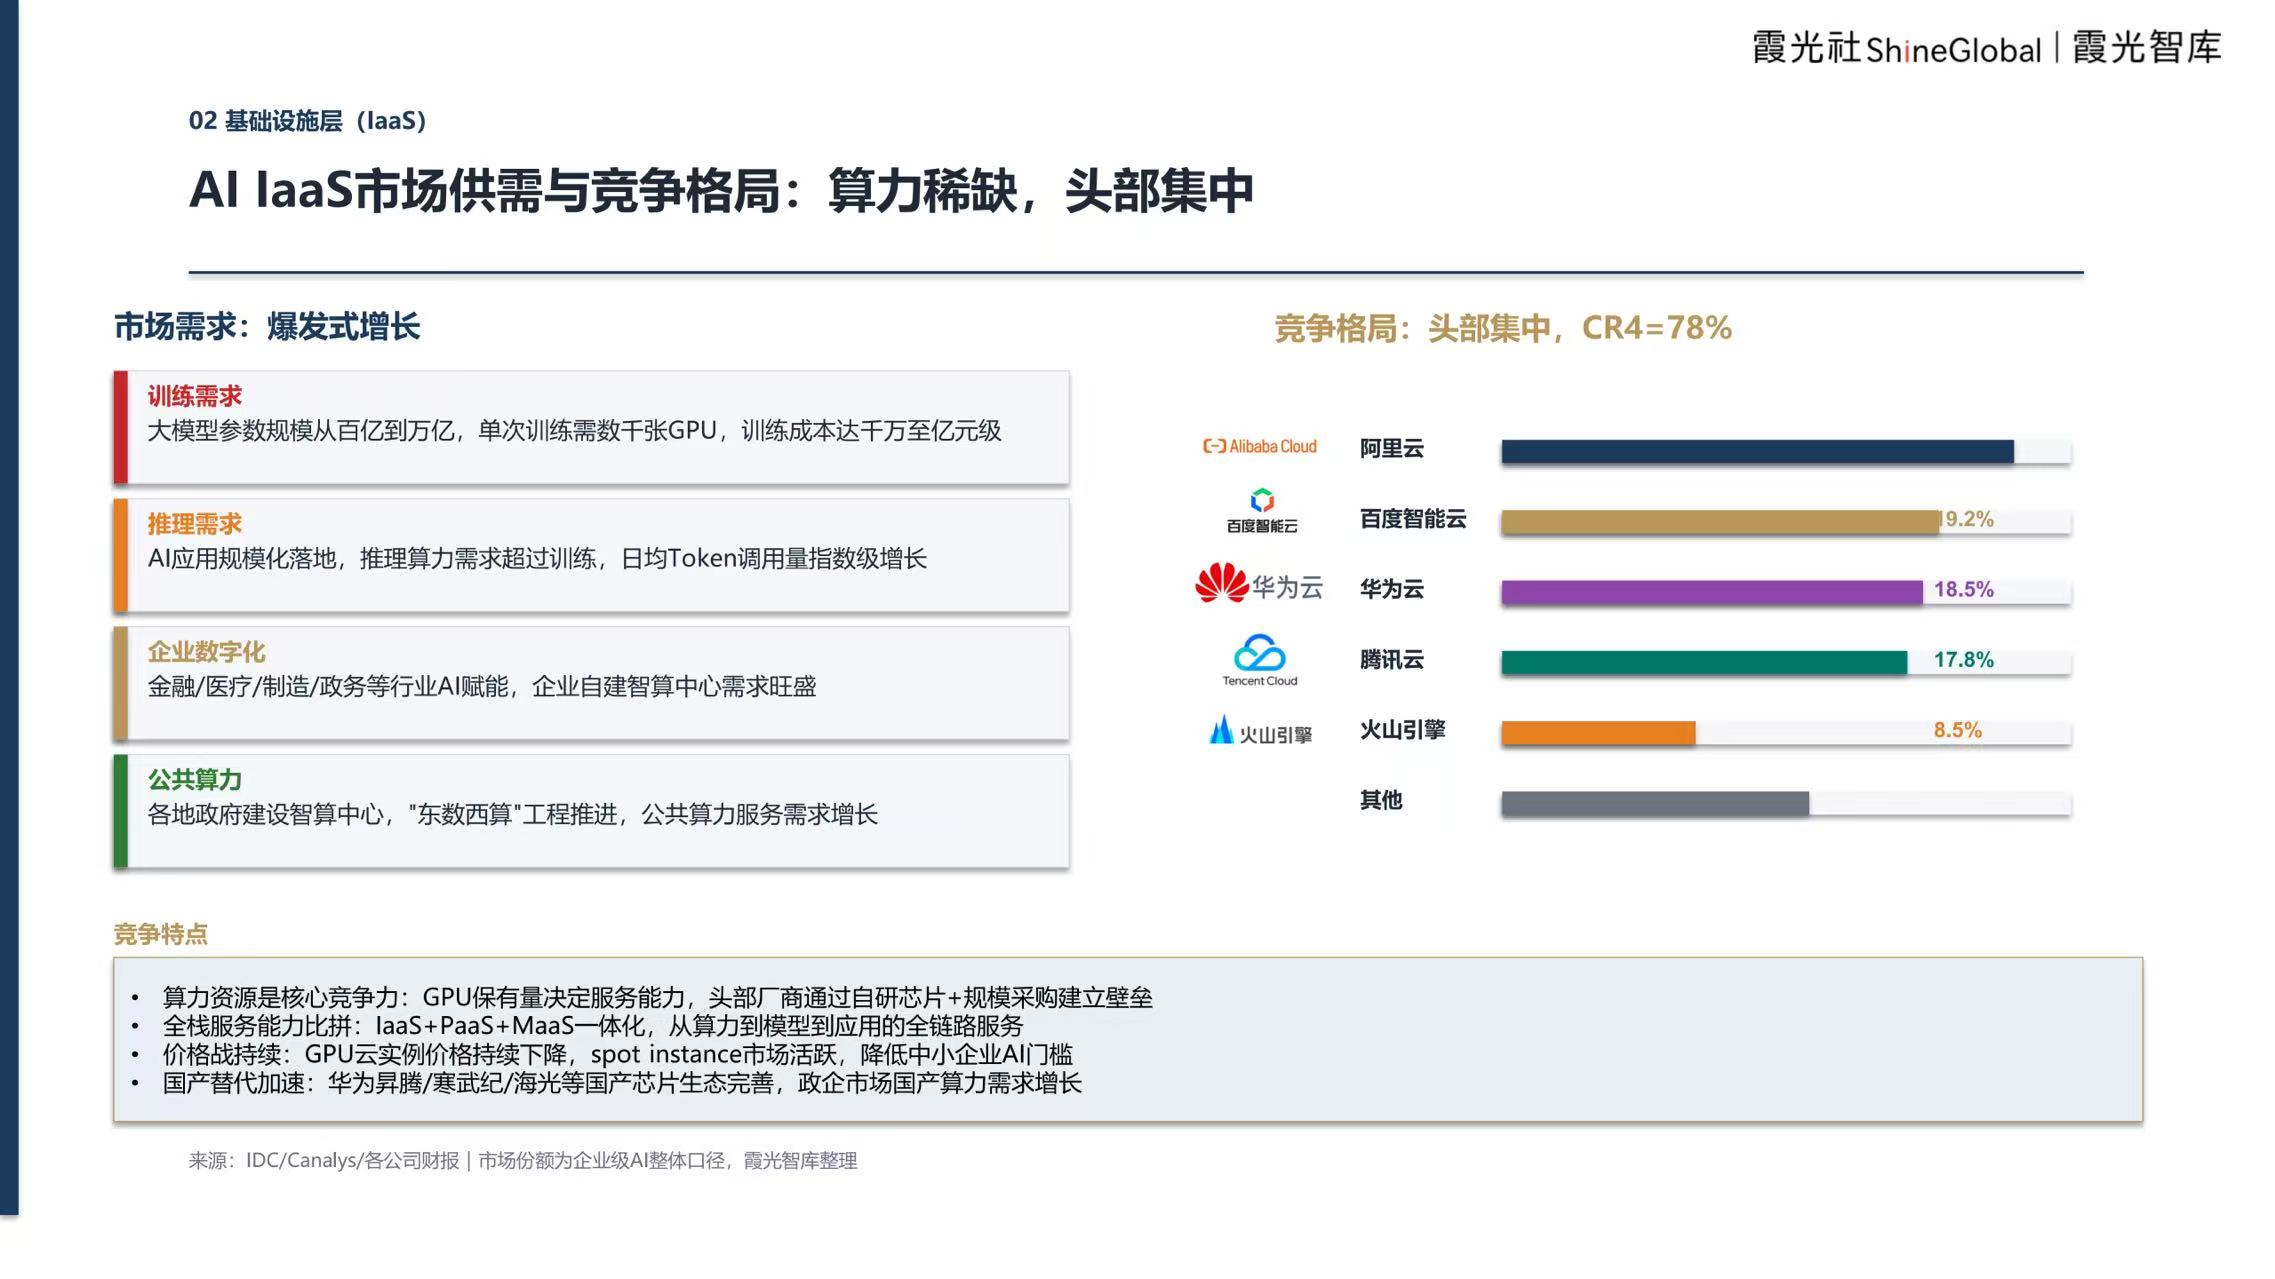
中国AI IaaS市场CR4高达78%,阿里云、华为云、腾讯云、百度智能云占据主导,火山引擎以8.5%的份额紧随其后。算力资源是核心抓手,全栈服务能力是竞争焦点,价格战持续挤压中小企业门槛,国产替代则在政企服务中加速渗透。
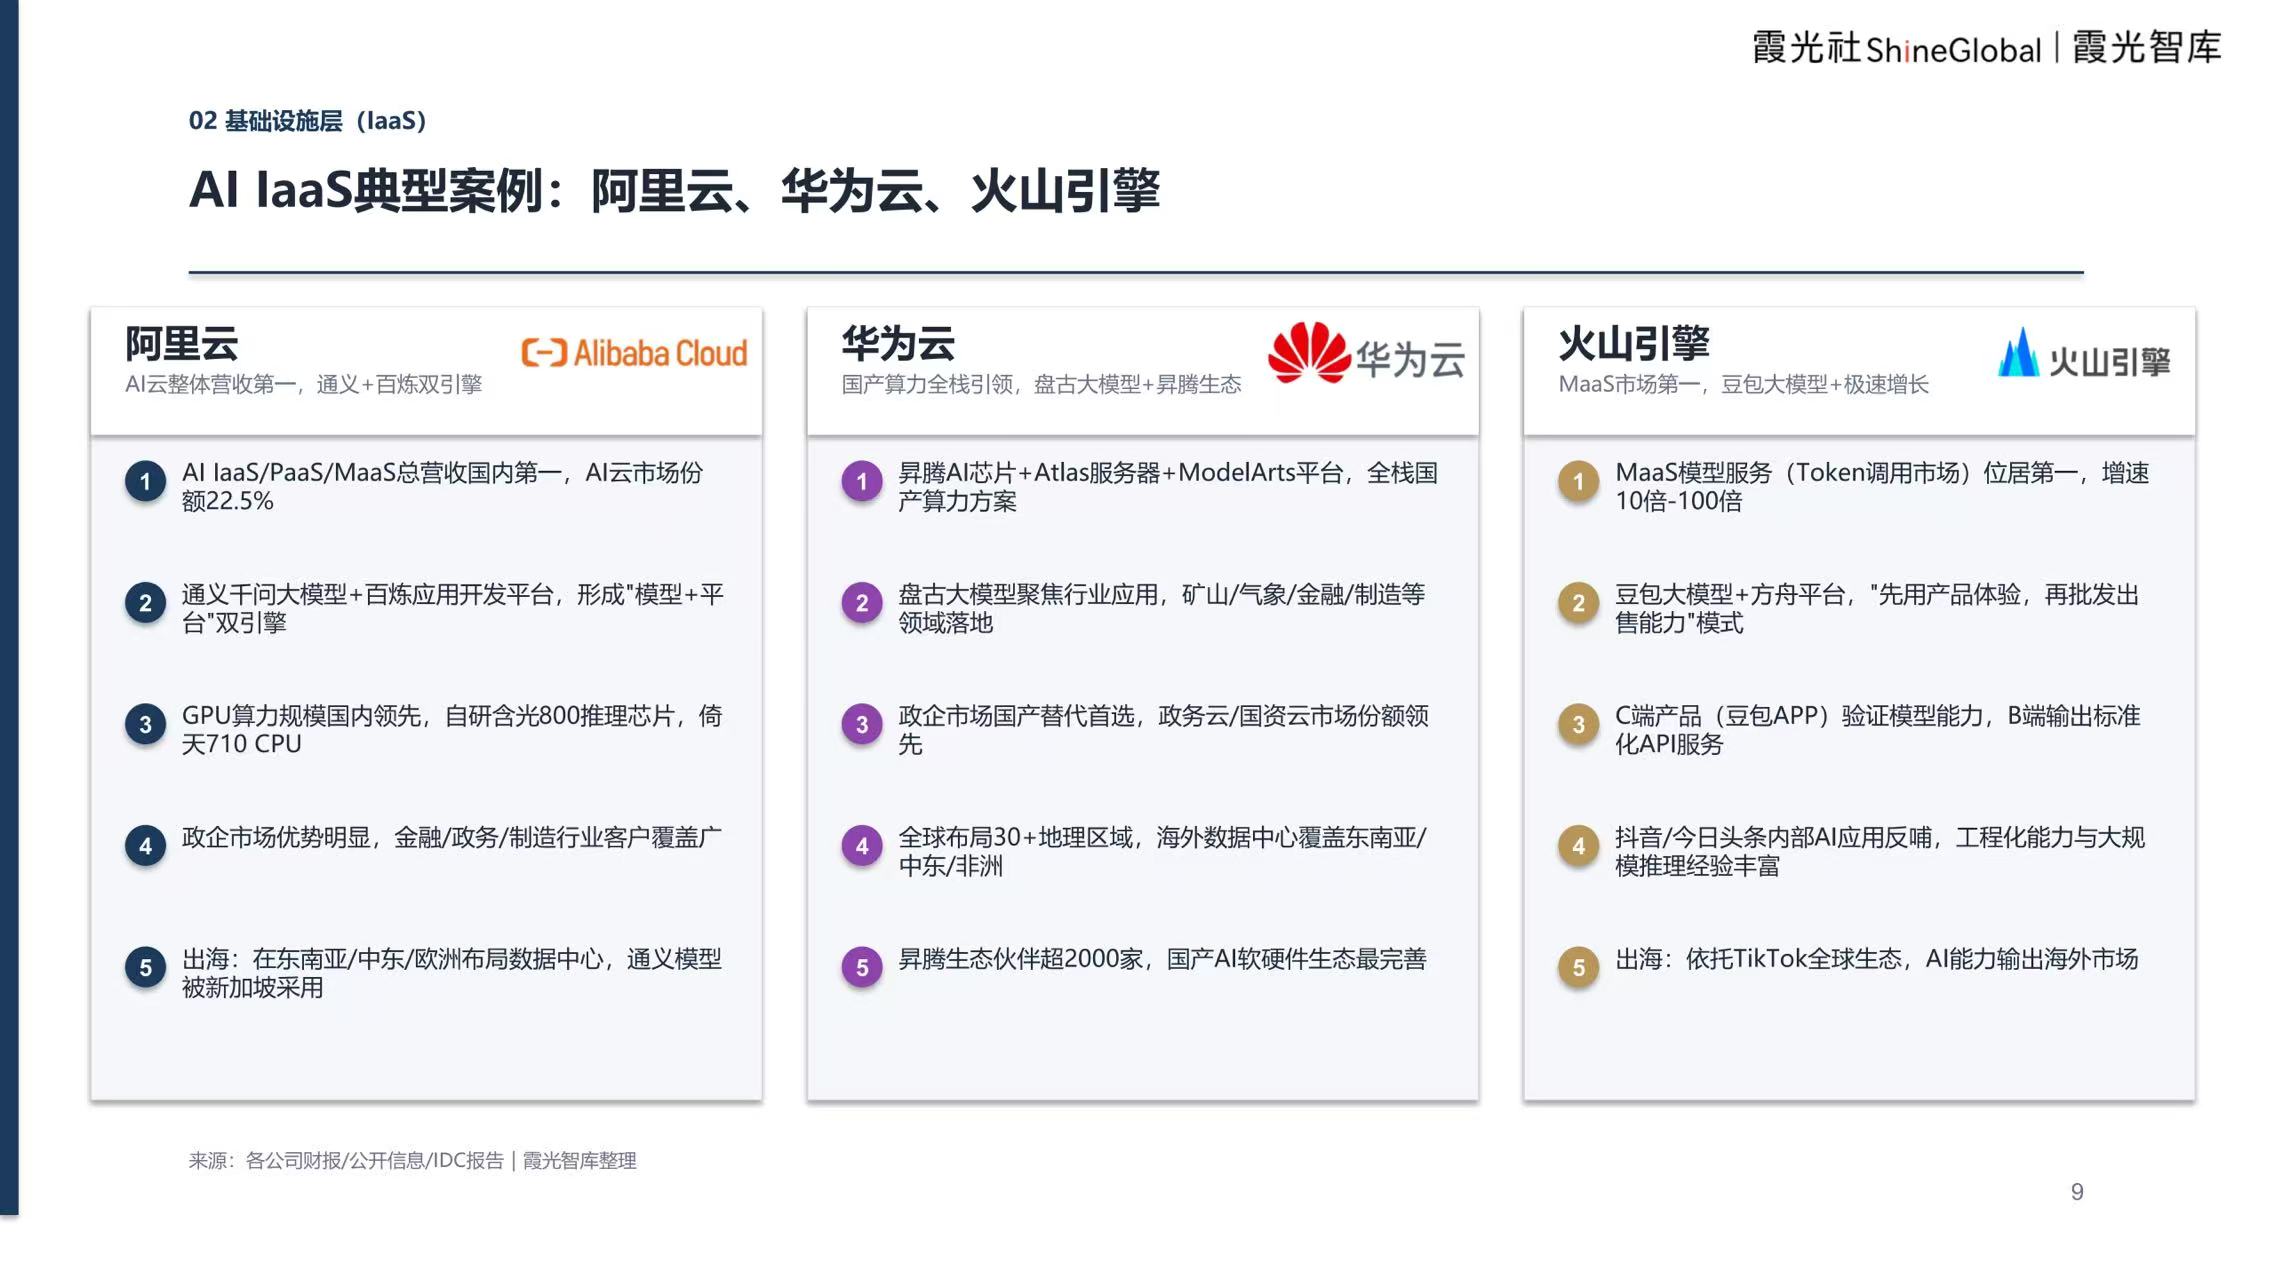
阿里云以“通义+百炼”双引擎驱动,AI云以22.5%市场份额居国内第一;华为云以“昇腾AI芯片+Atlas服务器+Model Arts平台”构建全栈国产算力方案,为政企服务国产替代首选;火山引擎则凭借豆包大模型与方舟平台,在MaaS模型服务市场位居第一,增速达10-100倍。
03. 平台层:Token计费驱动,垂直模型差异化突围
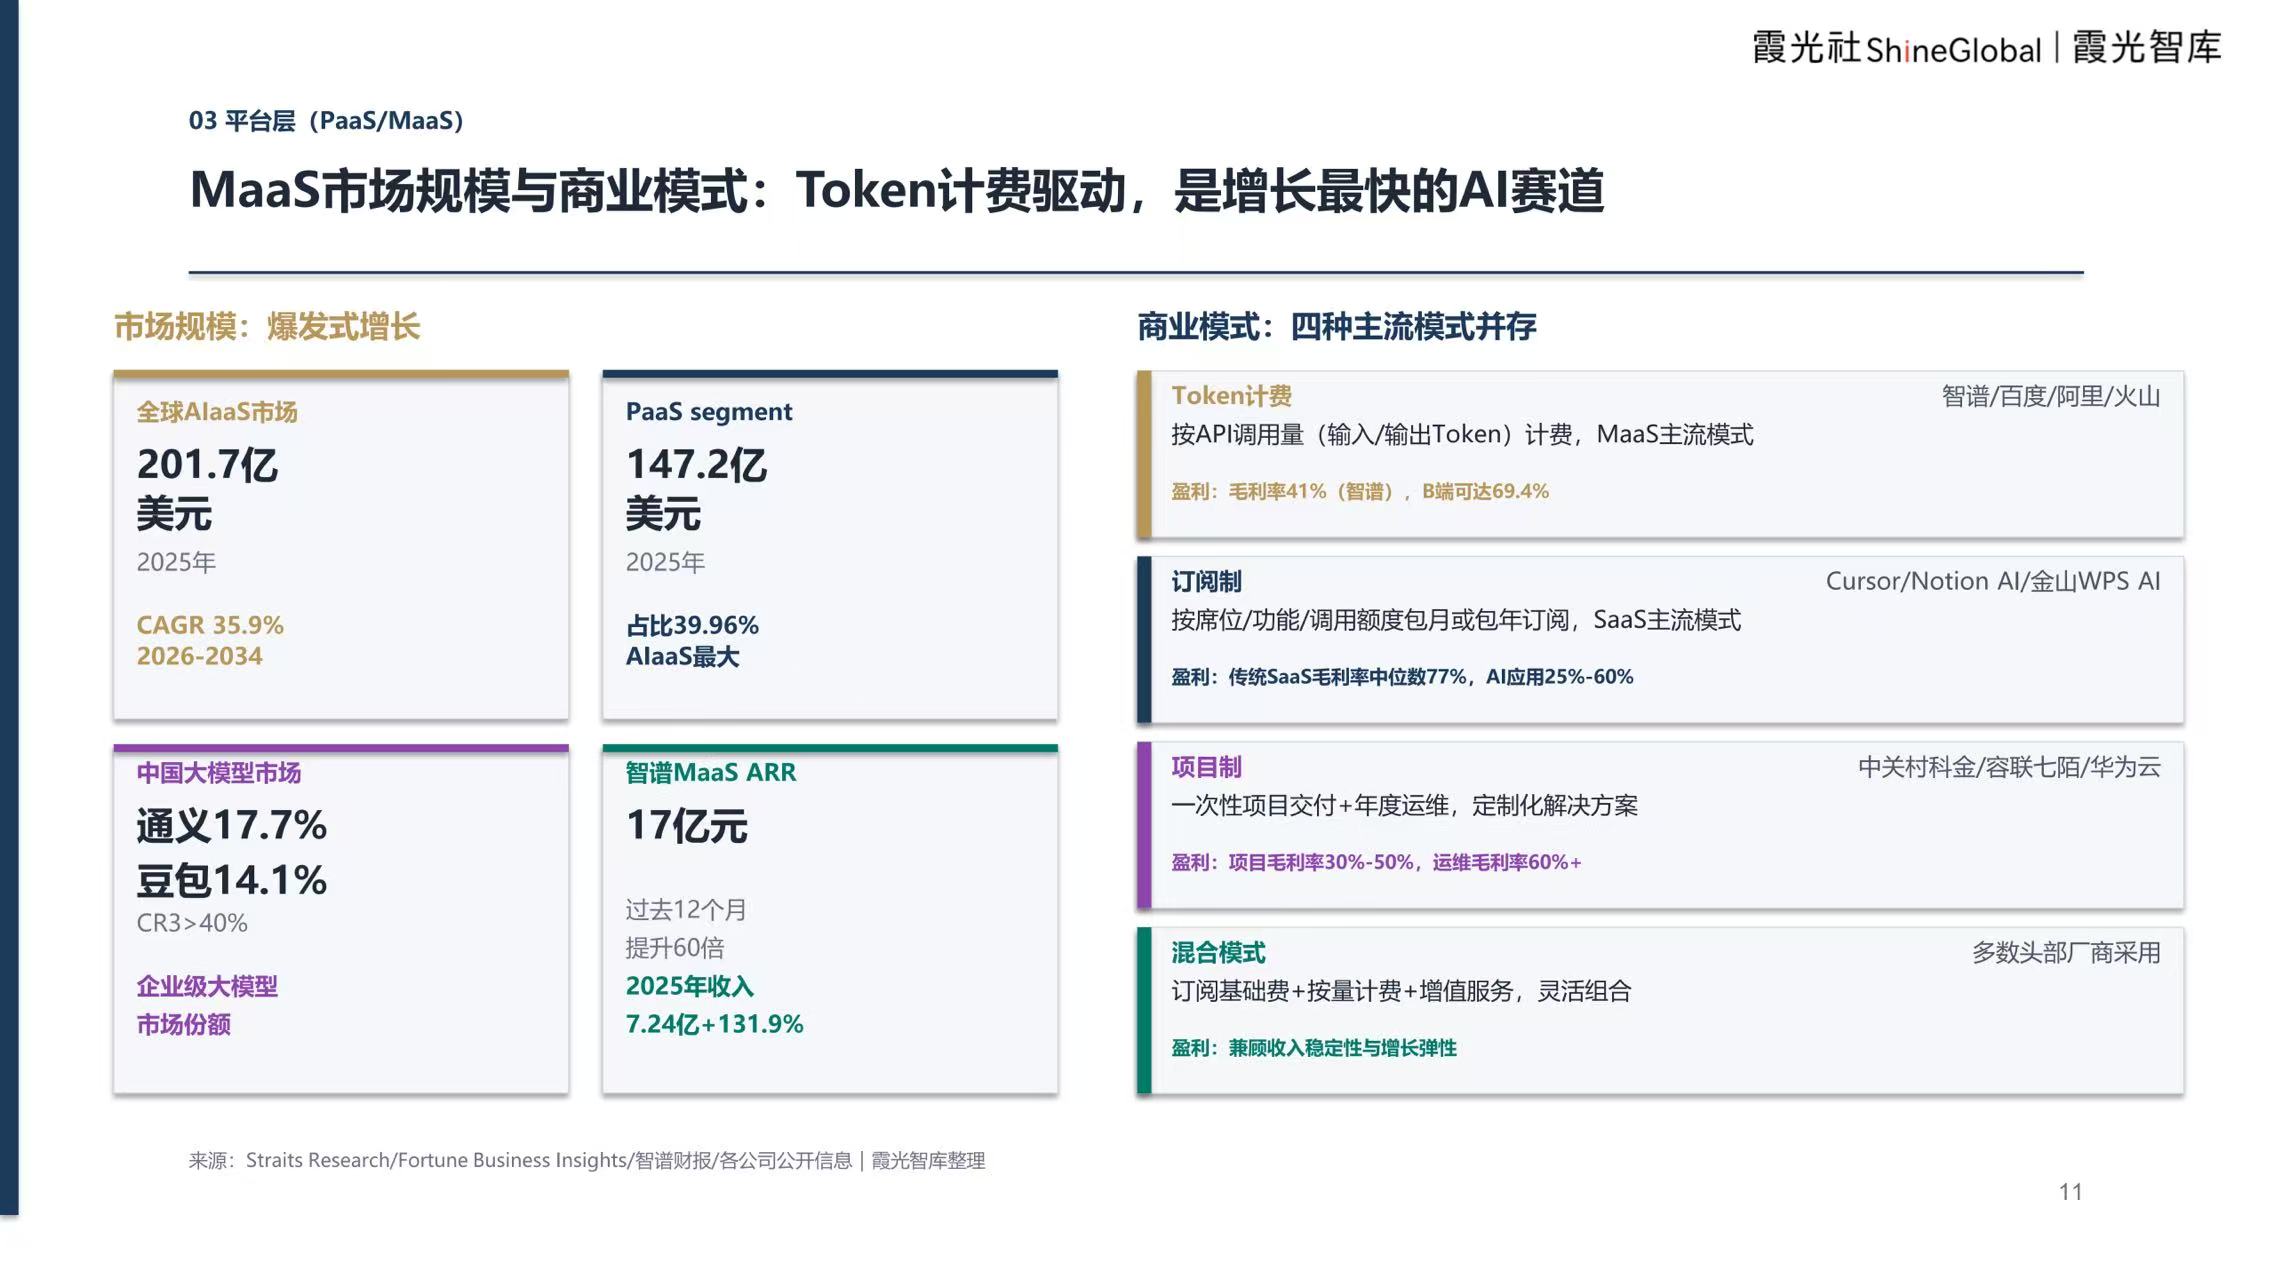
MaaS在当前企业级AI服务赛道中,商业模式最清晰、增长最迅勐。2025年全球PaaS segment达147.2亿美元,占AIaaS的39.96%,其中大模型API调用量呈指数级增长,Token计费模式已趋成熟。智谱MaaS ARR过去12个月提升60倍,2025年收入达7.24亿元,同比增长131.9%。
Token计费:按输入/输出Token量计费,毛利率41%,B端可达69.4%
订阅制:按席位/功能/额度包月或包年,传统SaaS毛利率中位数77%,AI应用25%-60%
项目制:一次性交付+年度运维,毛利率30%-50%,运维60%+
混合模式:订阅基础费+按量计费+增值服务,兼顾收入稳定性与增长弹性
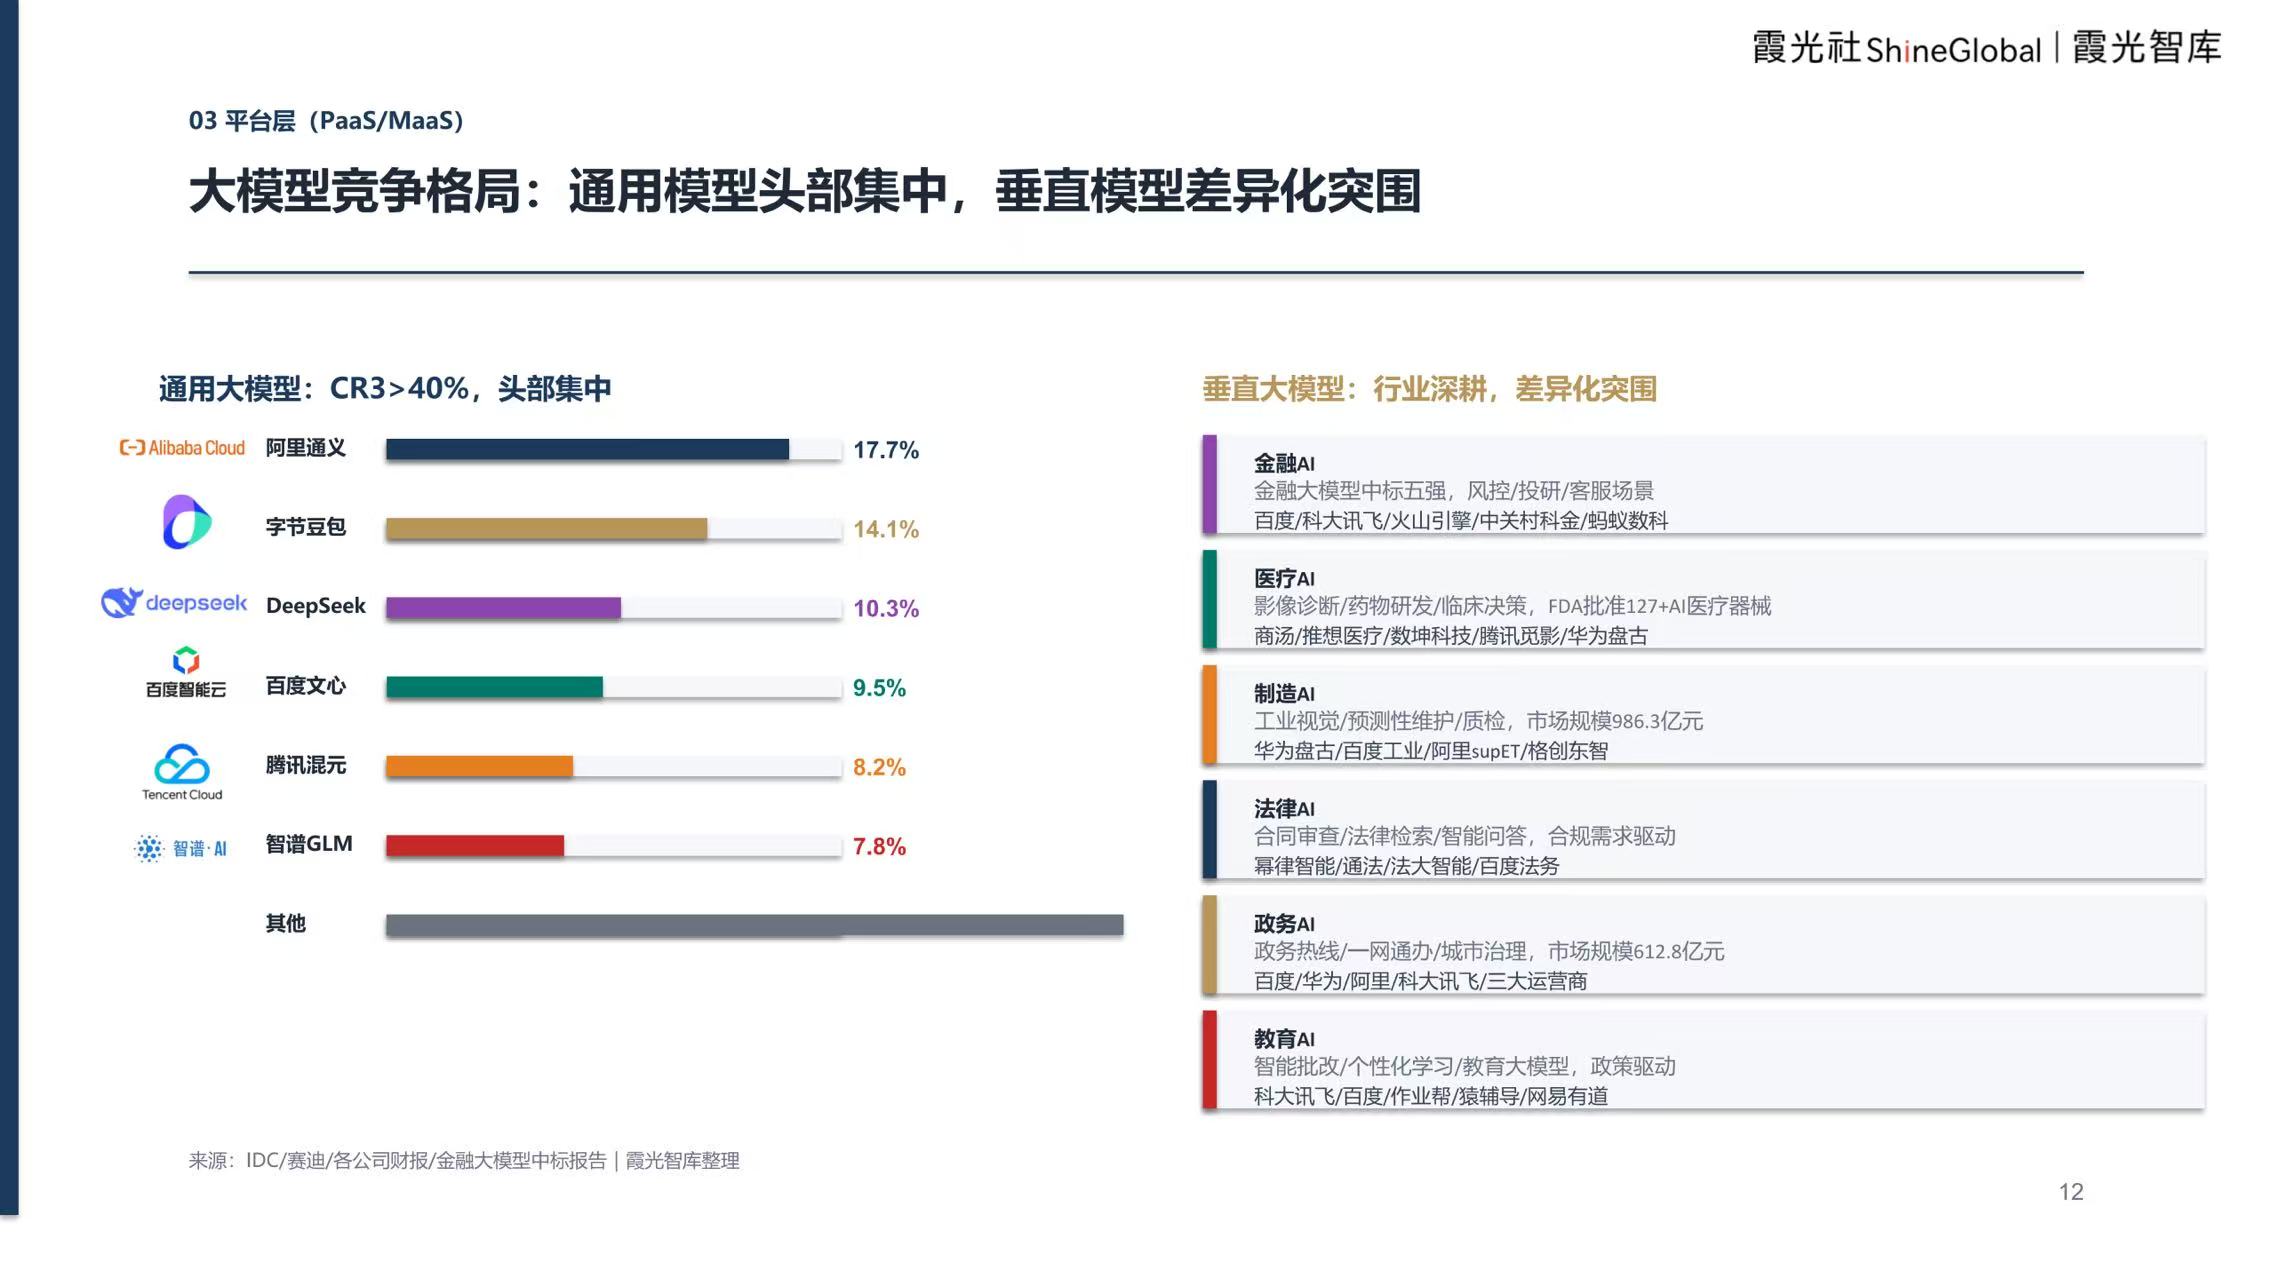
竞争格局上,通用大模型呈现头部集中态势:阿里通义17.7%、字节豆包14.1%、DeepSeek10.3%,CR3超40%。但垂直大模型正在差异化突围:金融AI领域,百度、火山引擎、科大讯飞、蚂蚁数科、中关村科金形成中标五强;医疗AI领域,商汤、推想医疗、数坤科技等玩家深耕影像诊断与药物研发;制造AI市场规模已达986.3亿元,华为盘古、百度工业、阿里supET等全面领跑。
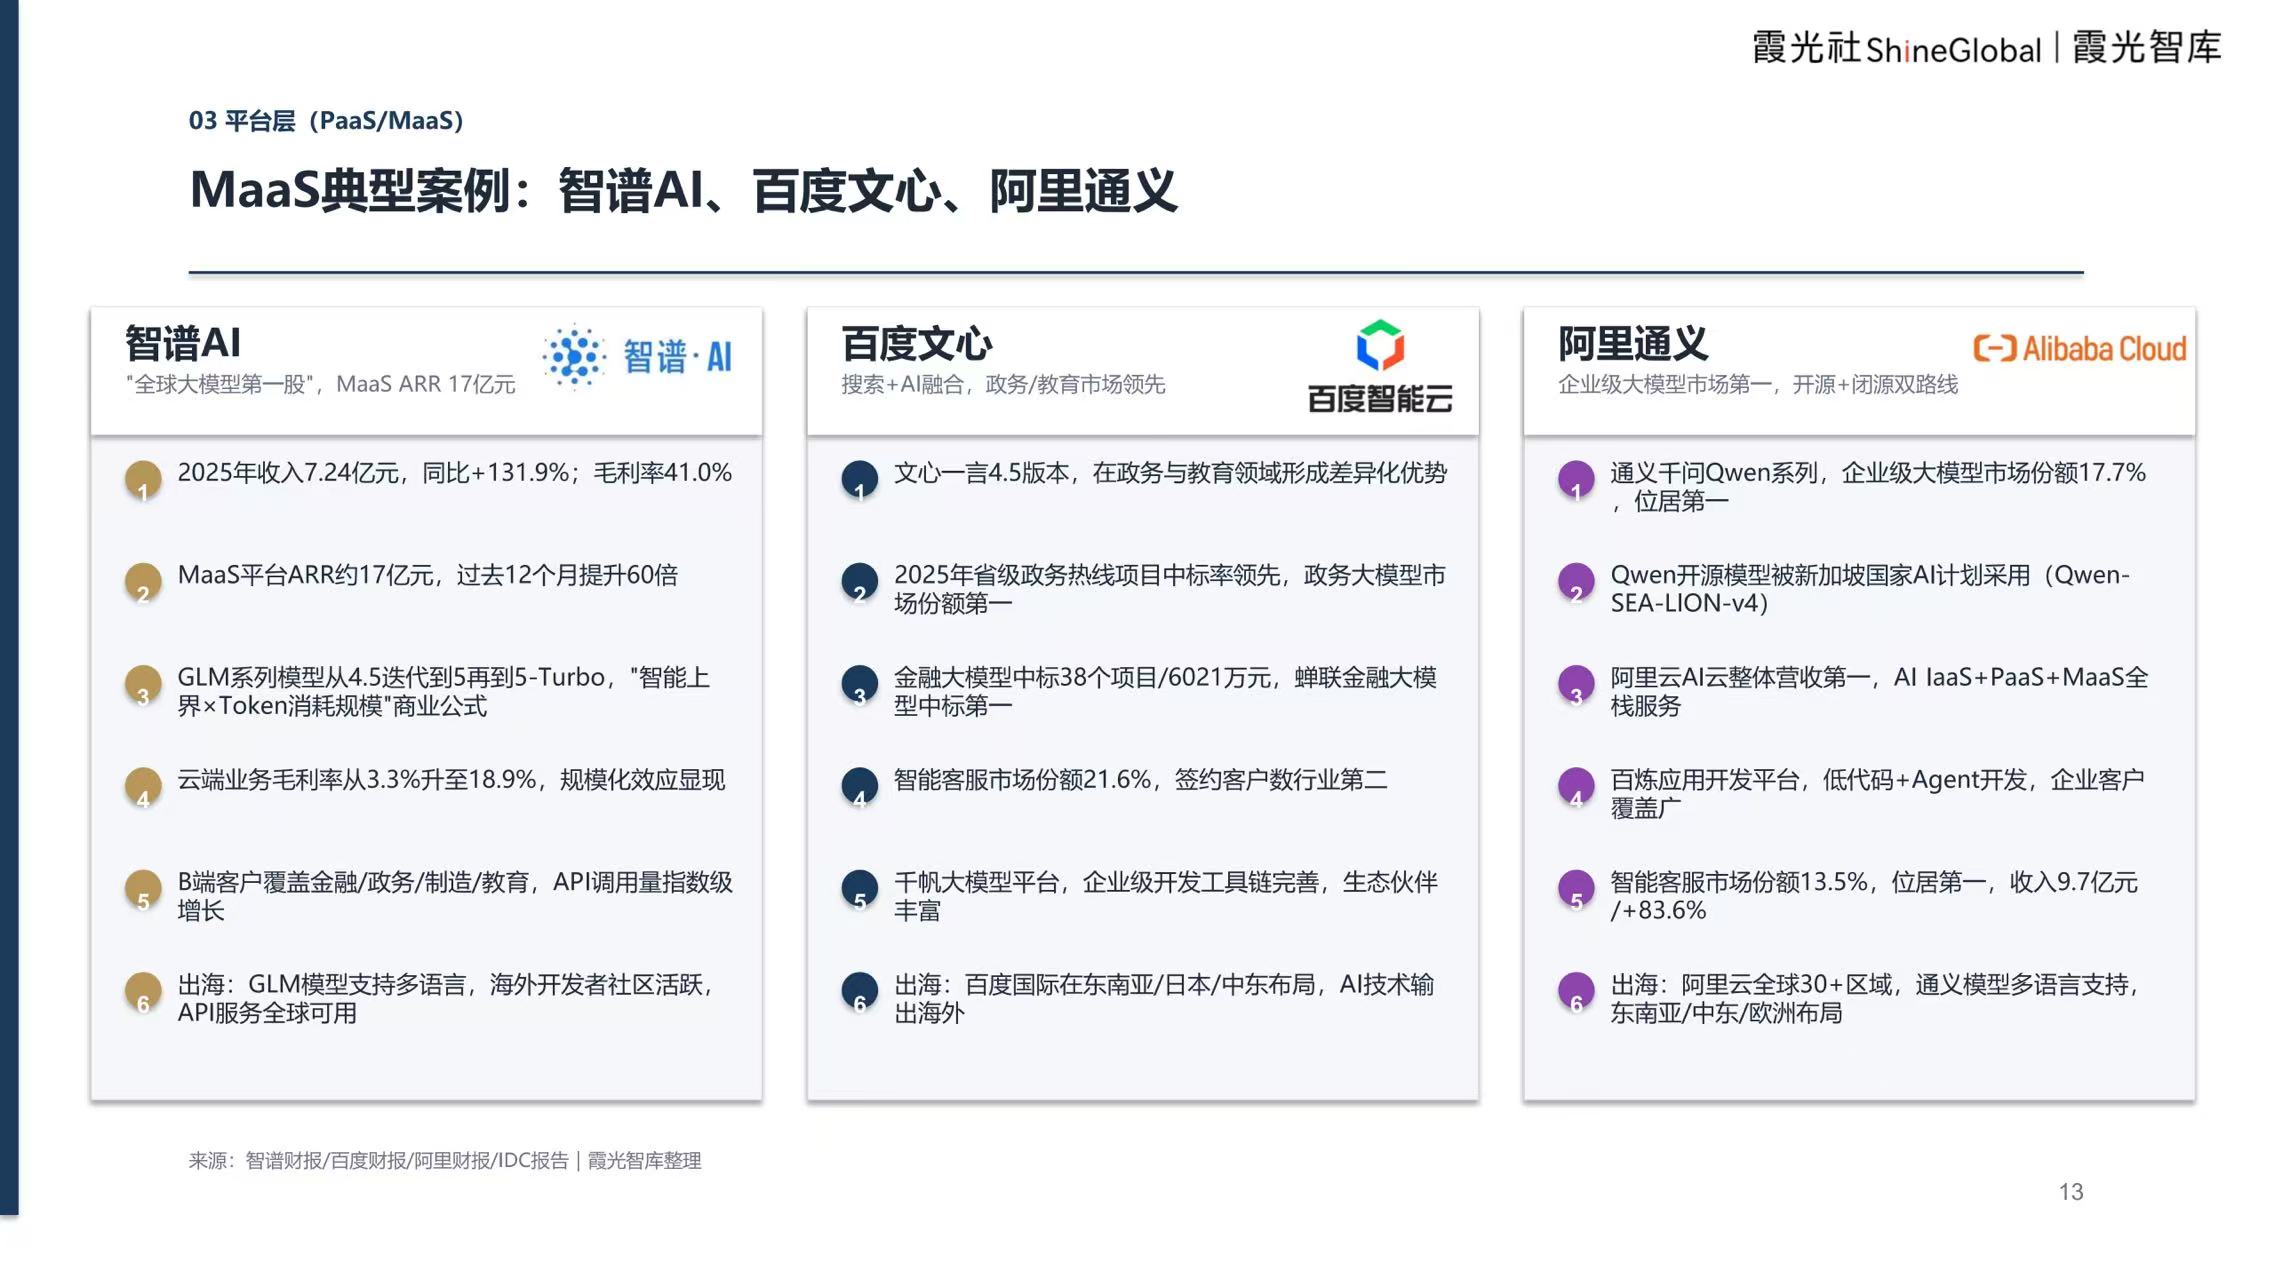
智谱AI以“全球大模型第一股”,GLM系列从4.5迭代到5,云端业务毛利率从3.3%升至18.9%,规模化效应显现;百度文心以“搜索+AI”融合,在政务与教育领域形成差异化优势,金融大模型中标38个项目/6021万元;阿里通义Qwen开源模型被新加坡国家AI计划采用,企业级大模型市场份额占17.7%居首。
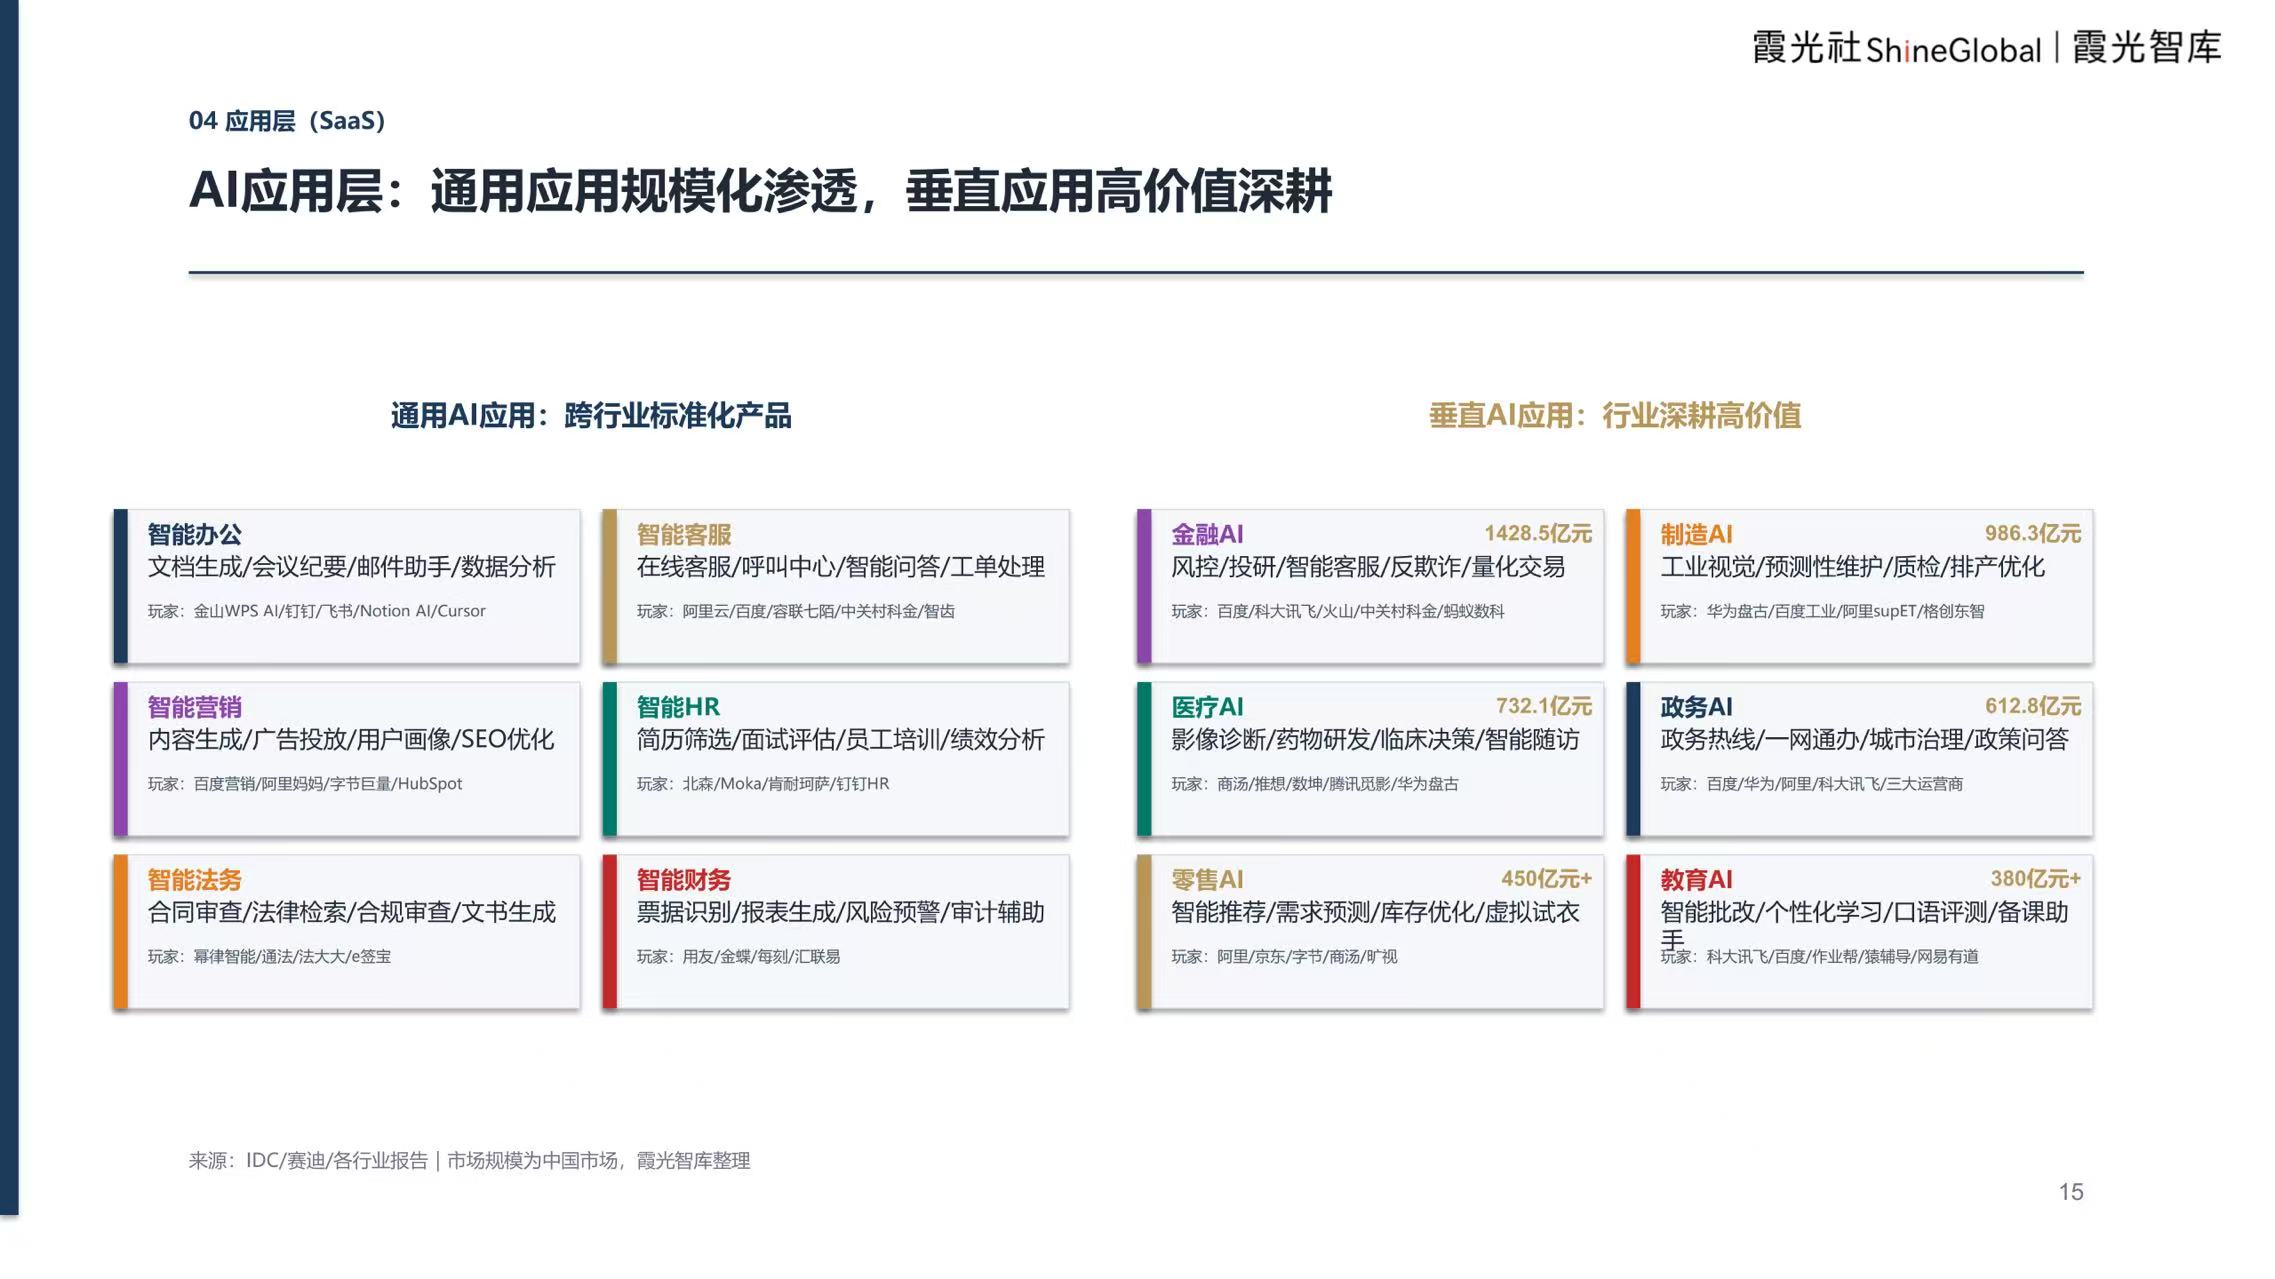
应用层是AI价值兑现的最终环节。通用AI应用已在智能办公、智能营销、智能客服、智能财务、智能法务、智能HR等场景实现规模化渗透。
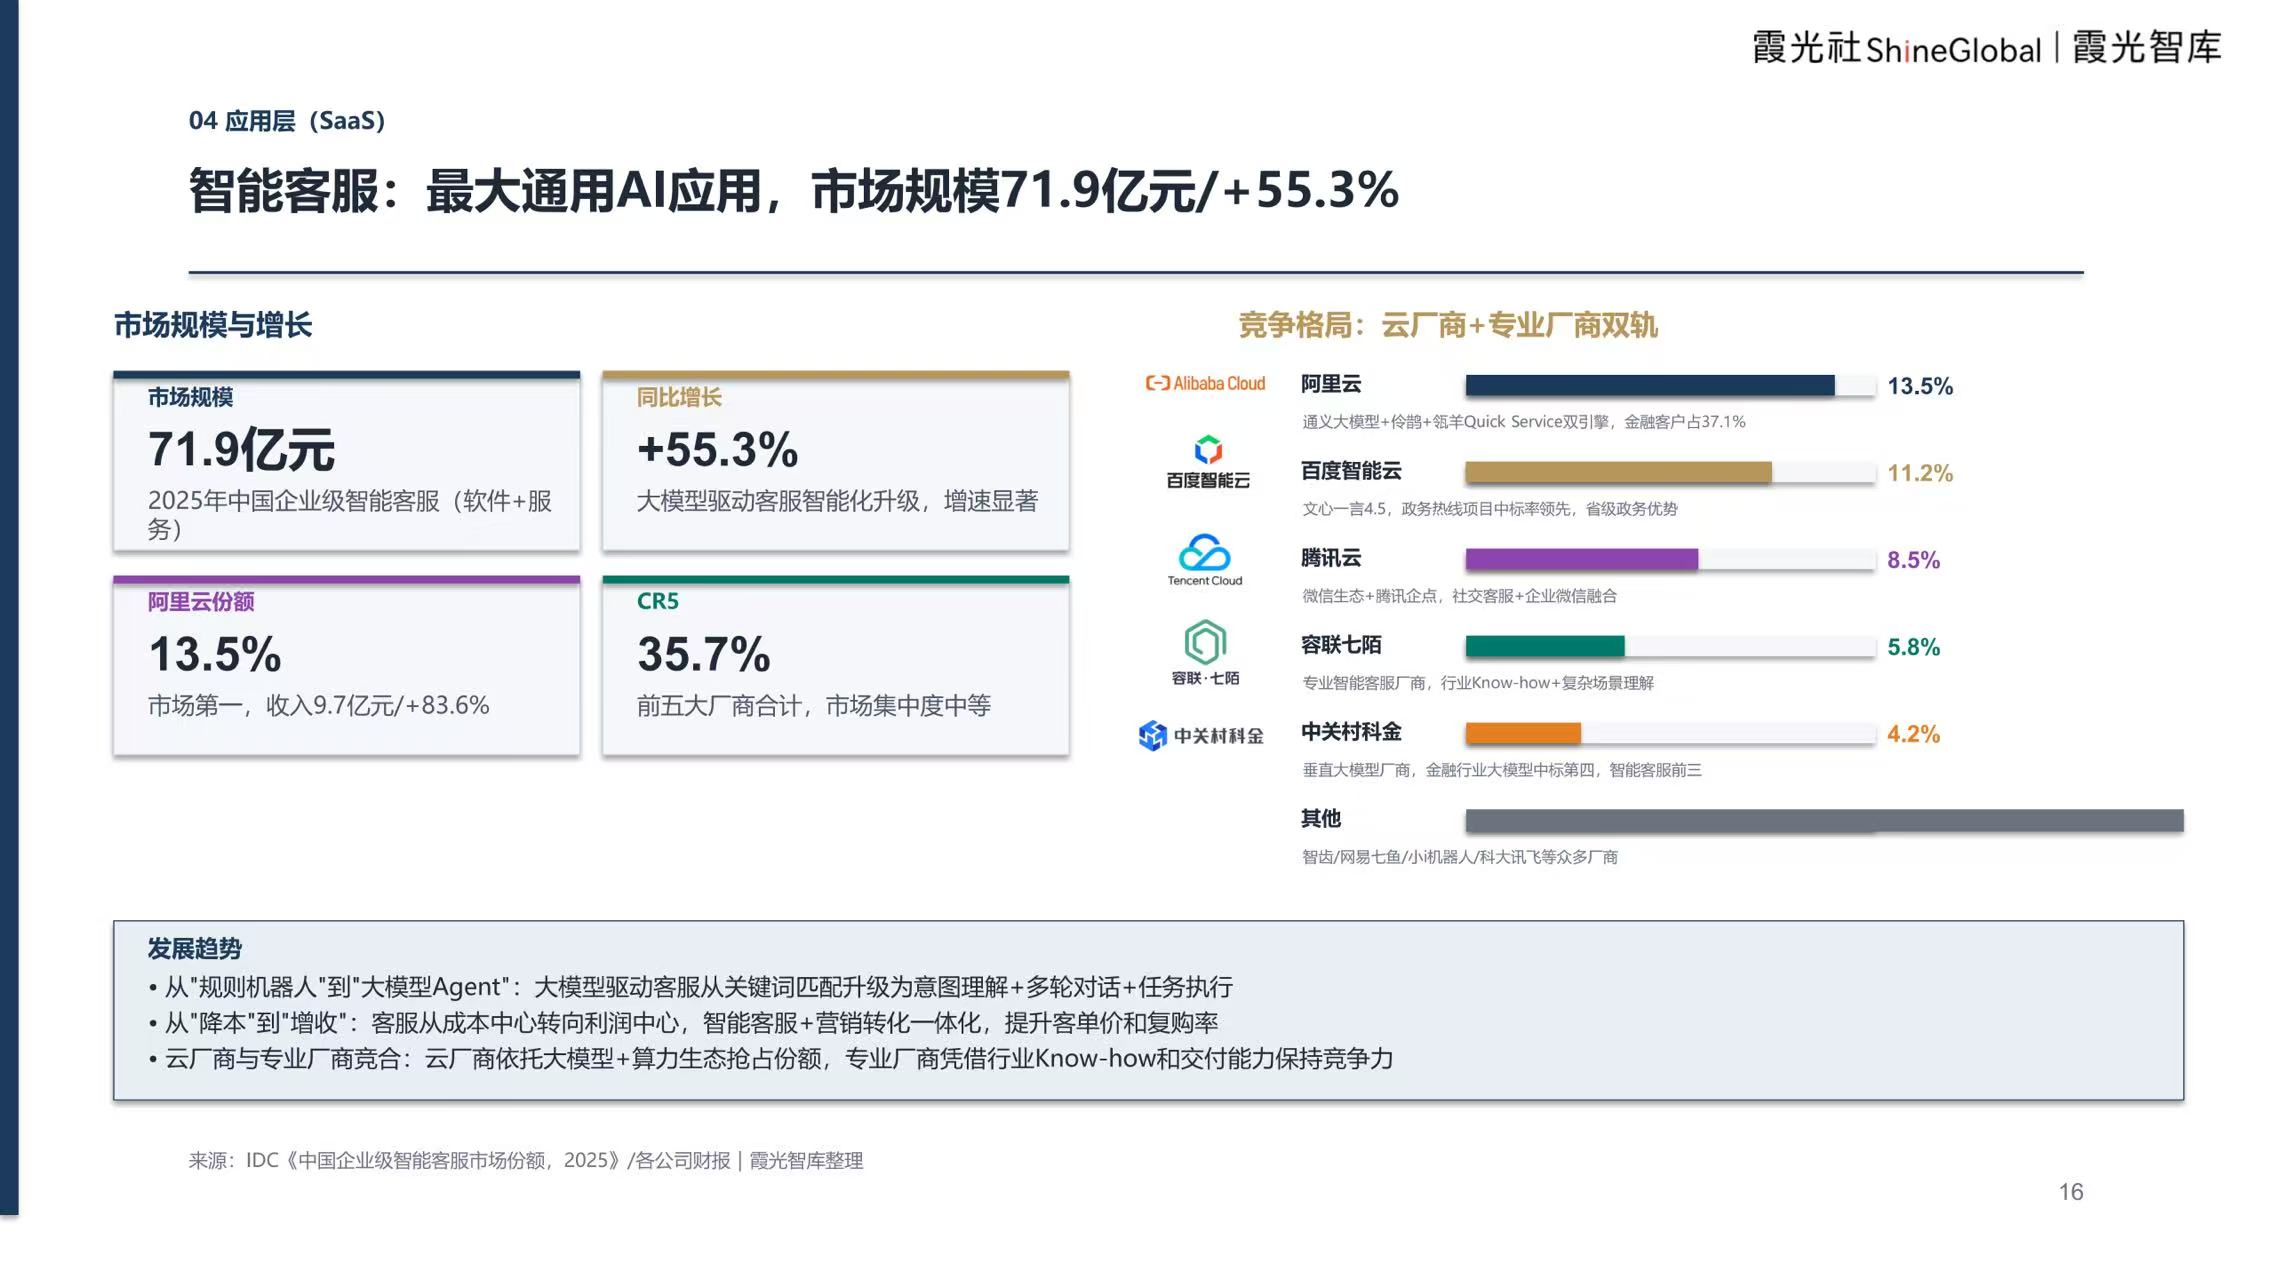
其中,智能客服是规模最大的通用AI应用,2025年中国企业级智能客服市场规模达71.9亿元,同比增长55.3%。
竞争格局呈现云厂商+专业厂商双轨并行:阿里云以13.5%份额居首,百度智能云11.2%紧随其后,腾讯云8.5%、容联七陌5.8%、中关村科金4.2%位列前五,CR5为35.7%,市场集中度中等。从发展趋势来看,客服从“规则机器人”向“大模型Agent”升级,从降本向增收转变,云厂商与专业厂商竞合共存。
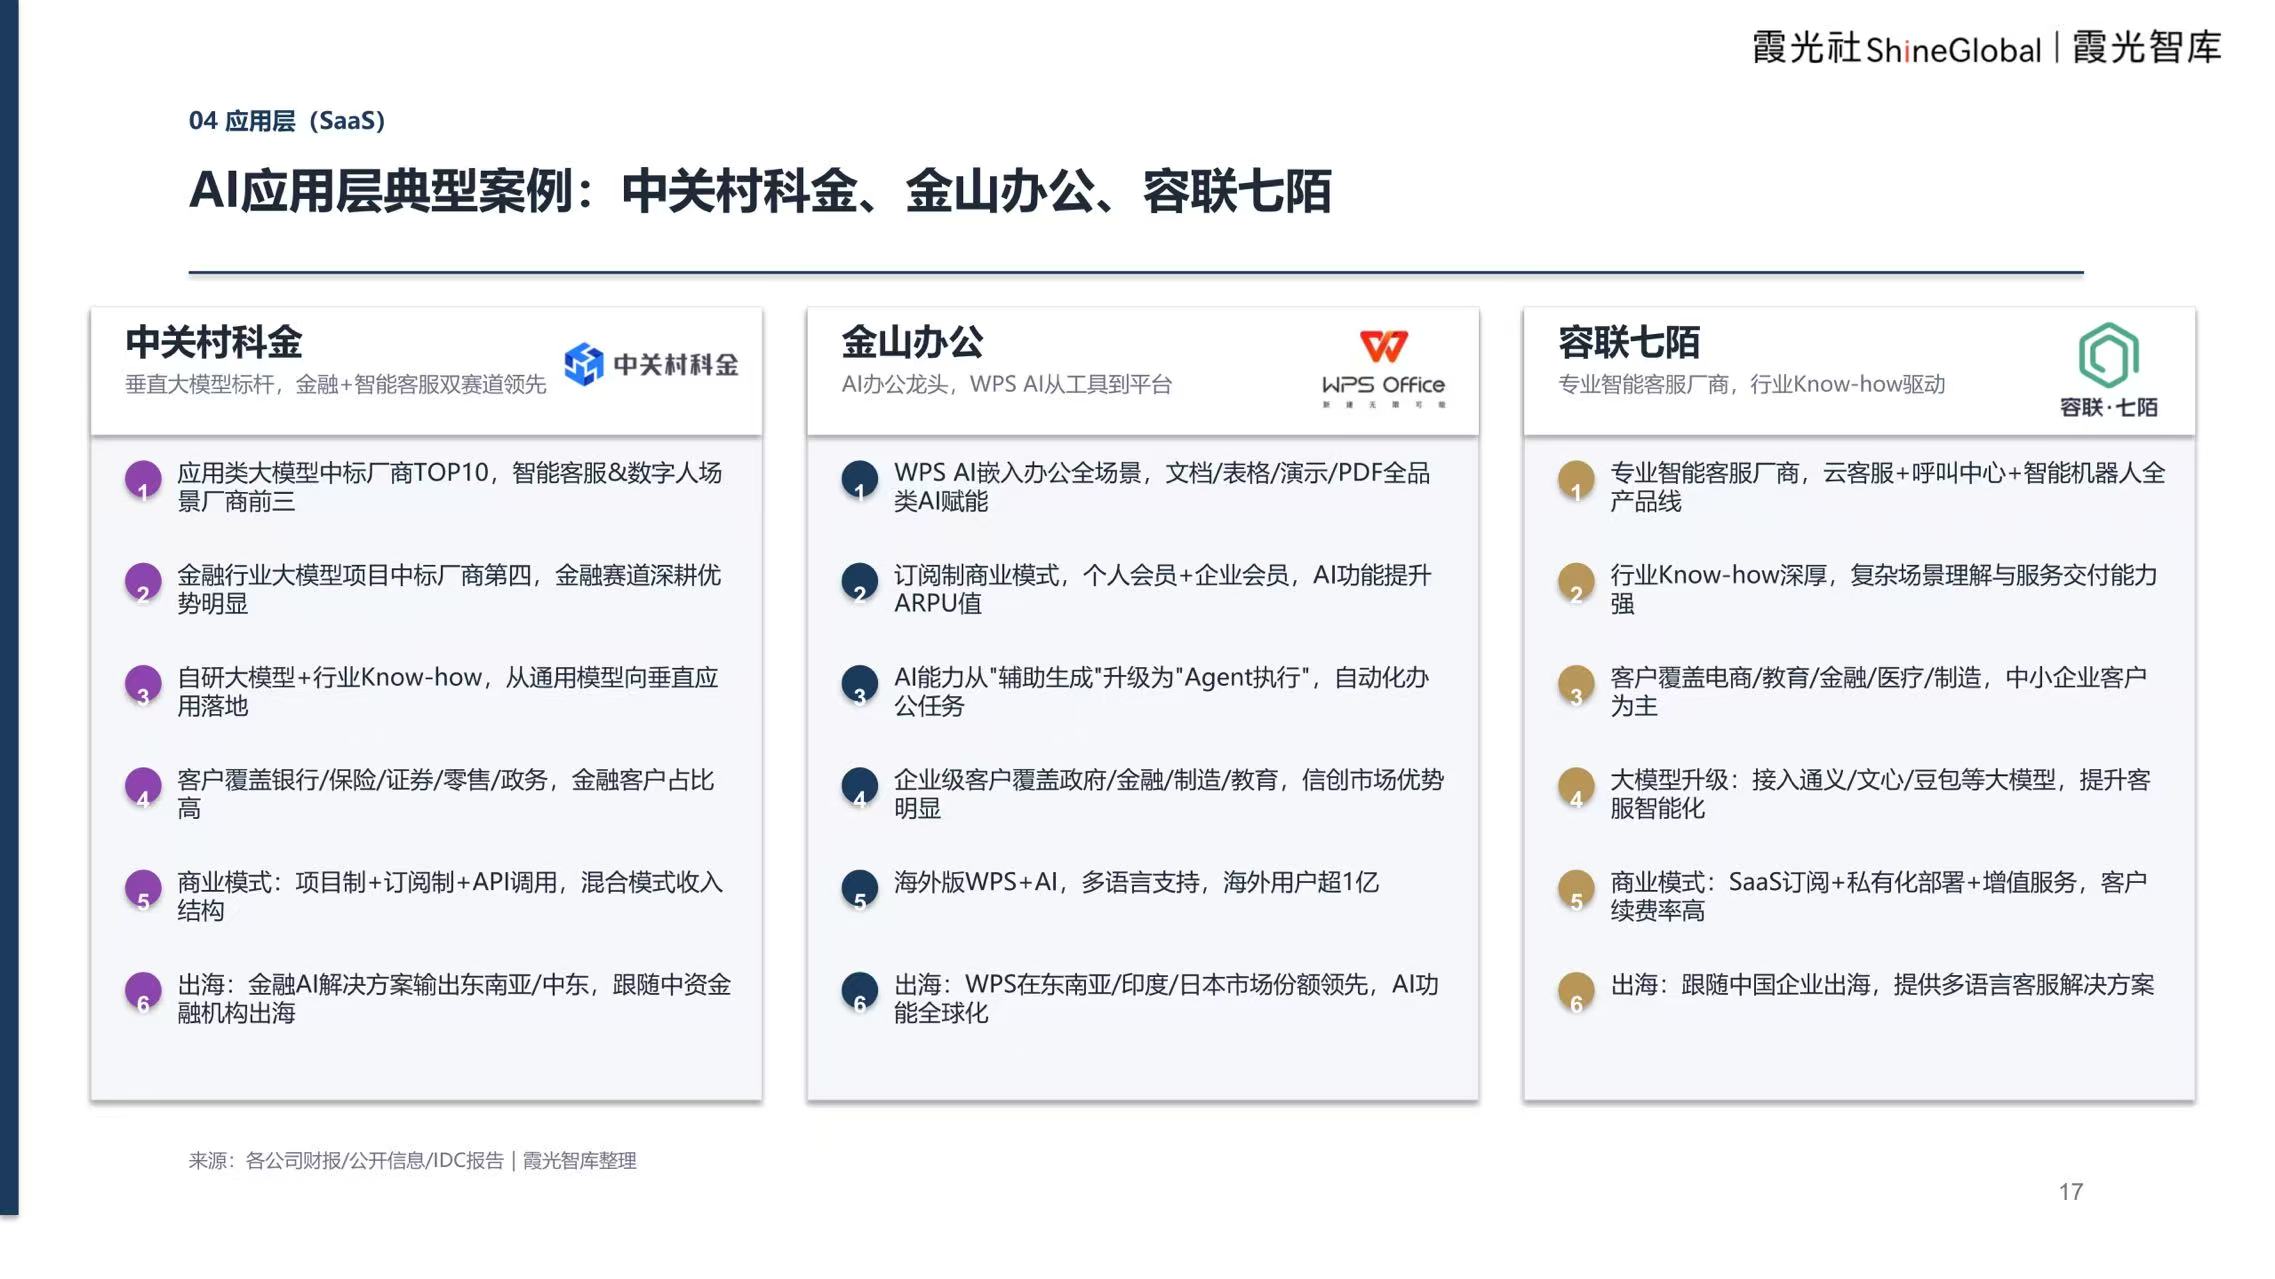
中关村科金以垂直大模型标杆姿态,在“金融+智能客服”双赛道领先,应用类大模型中标厂商Top10,商业模式采用“项目制+订阅制+API调用”的混合结构;金山办公以WPSAI嵌入办公全场景,从辅助生成升级为Agent执行,海外版WPS+AI多语言支持,海外用户超1亿;容联七陌则凭借行业Know-how深厚,接入通义/文心/豆包等大模型提升客服智能化,客户续费率高。
05. 服务层与商业模式:贯穿各层的专业生态
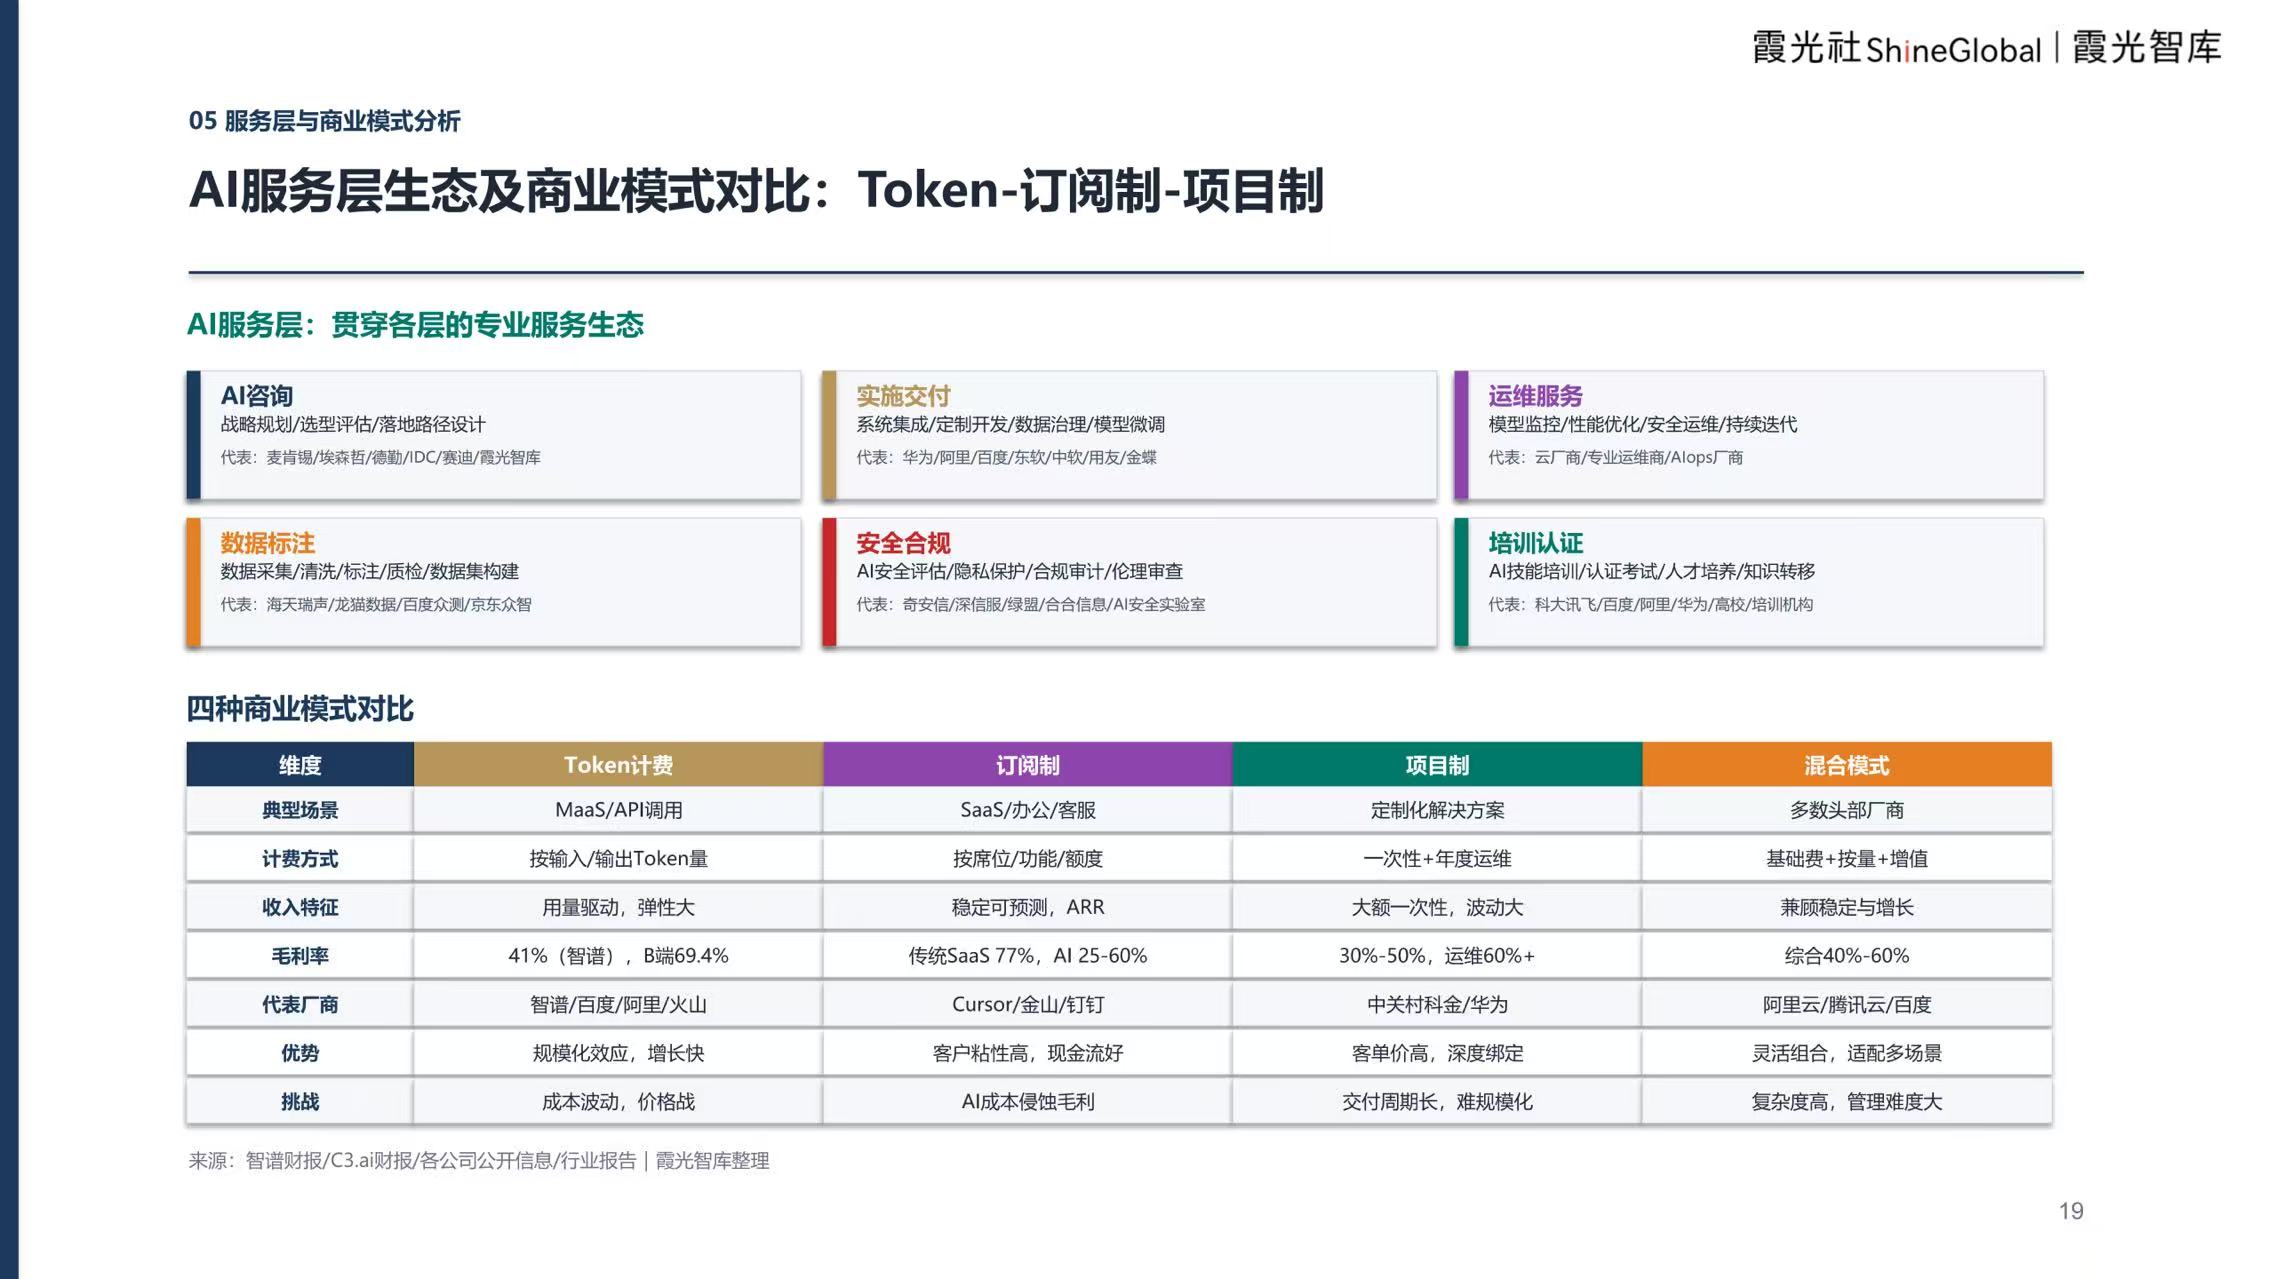
服务层是AI落地的“最后一公里”。AI咨询、实施交付、运维服务、数据标注、安全合规、培训认证六大服务形态贯穿各层。
Token计费用量驱动、弹性大,毛利率41%(智谱),B端可达69.4%;订阅制客户粘性高、现金流好,传统SaaS毛利率77%,AI应用25%-60%;项目制客单价高、深度绑定,毛利率30%-50%,运维60%+;混合模式灵活组合、适配多场景,综合毛利率40%-60%。
但没有一种商业模式是万能的。MaaS厂商追求规模化效应,SaaS厂商追求客户粘性,项目制追求深度绑定,而头部厂商则通过混合模式兼顾收入稳定性与增长弹性。
06. 企业级AI服务出海趋势:“技术+生态”输出
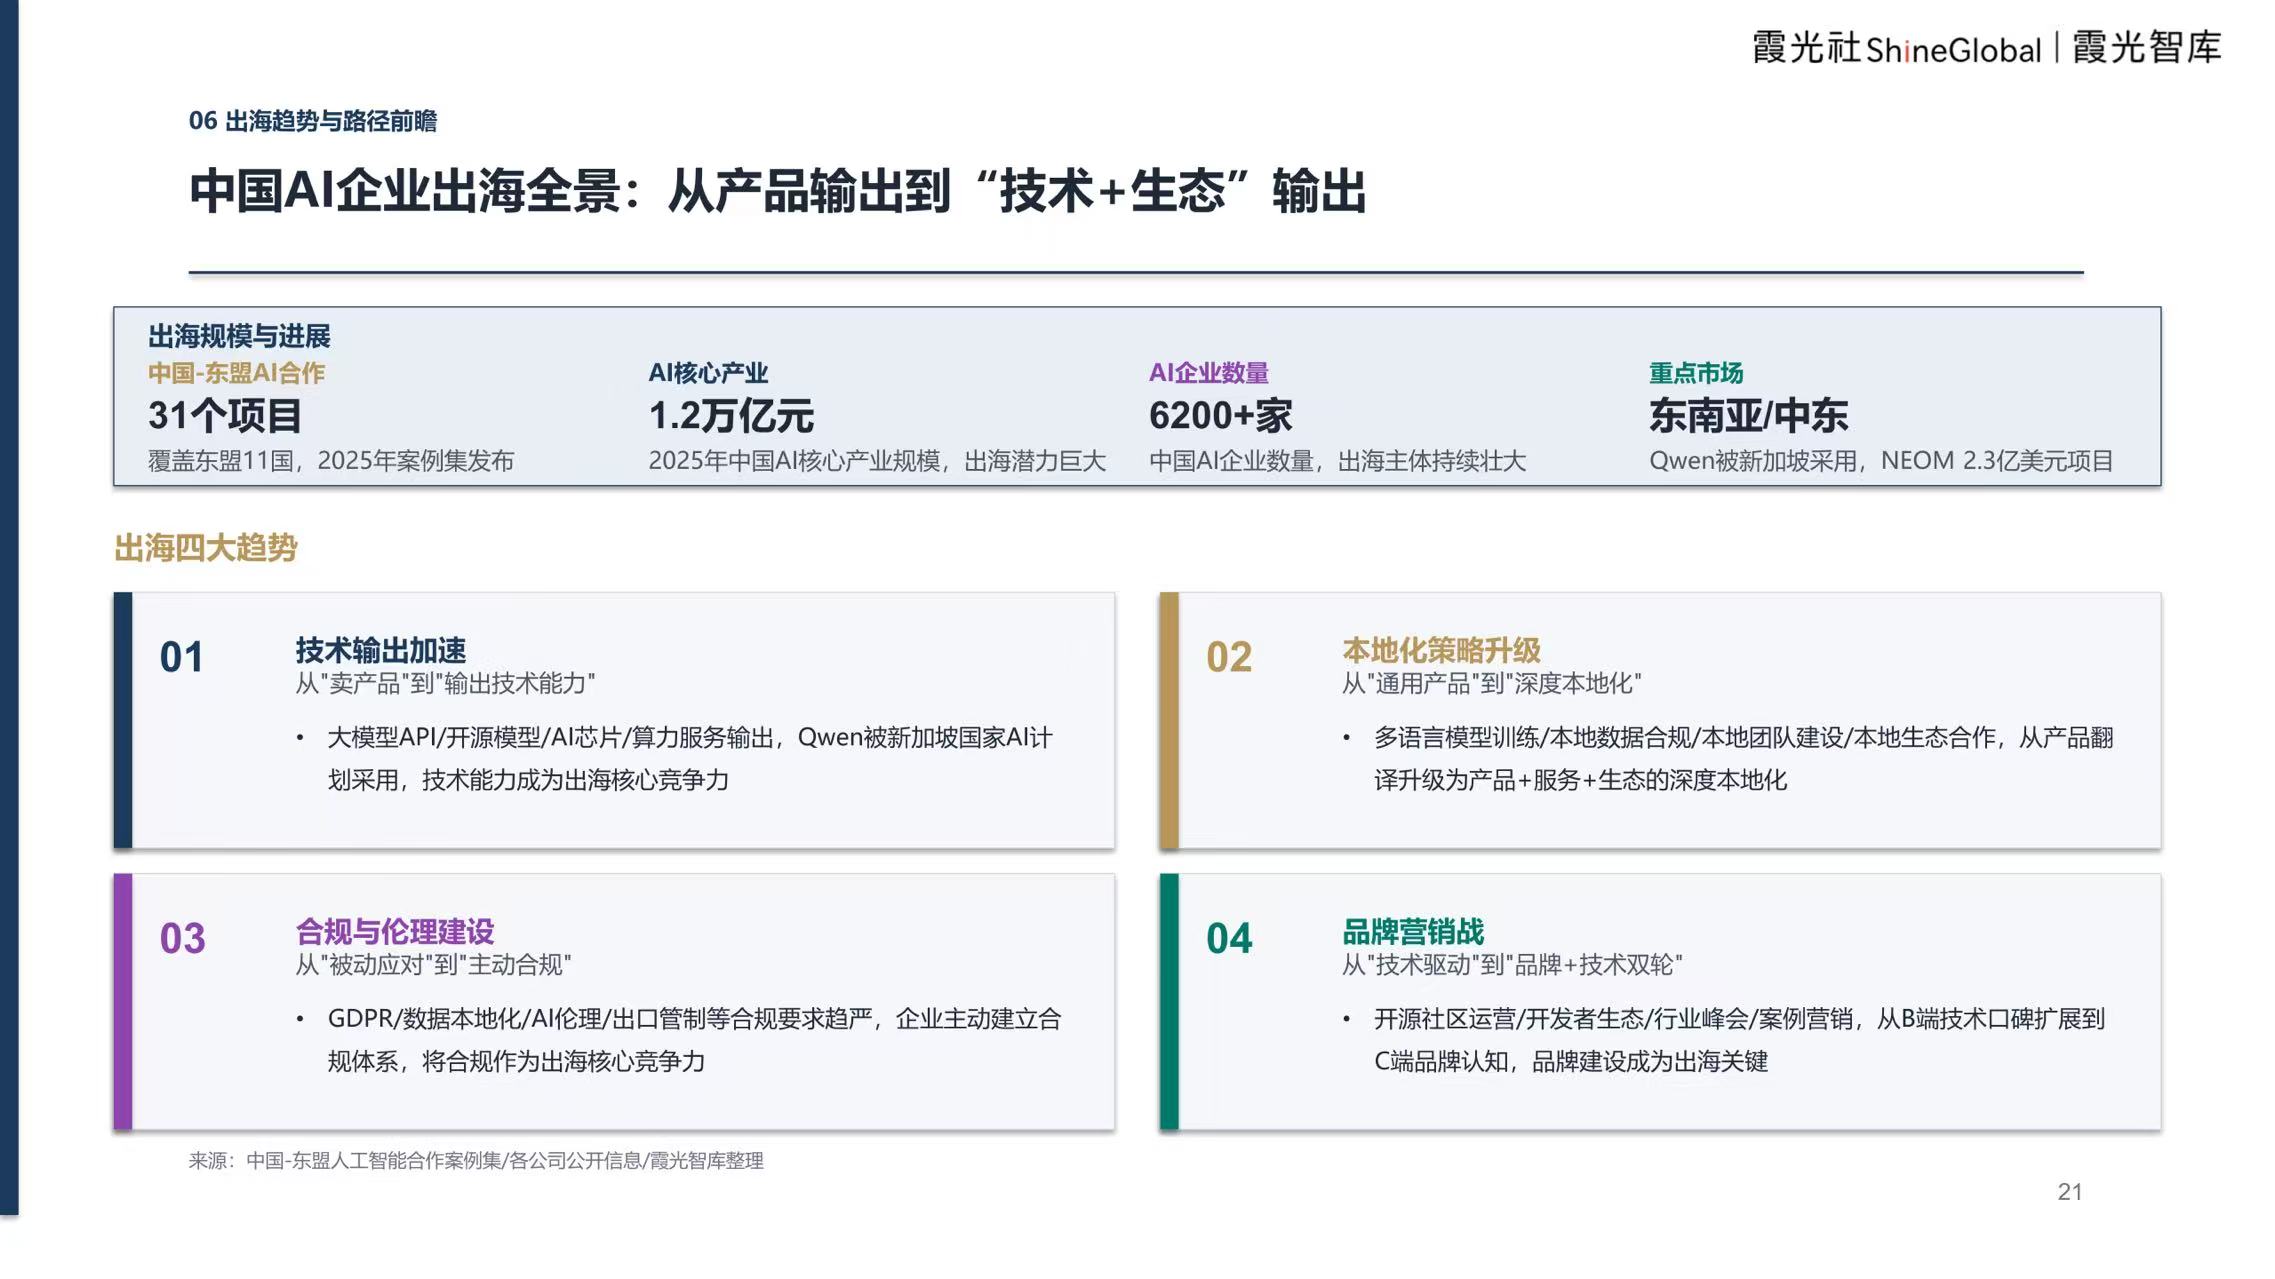
2025年中国AI核心产业规模达1.2万亿元,AI企业数量6200+家,出海主体持续壮大。中国·东盟AI合作已覆盖东盟11国,31个项目落地,Qwen被新加坡国家AI计划采用,NEOM2.3亿美元项目成为中国AI出海的标志性案例。
目前出海趋势主要呈现四大方向:
技术输出加速,从“卖产品”到“输出技术能力”,大模型API/开源模型/AI芯片/算力服务成为出海核心竞争力;
本地化策略升级,从“通用产品”到“深度本地化”,多语言模型训练/本地数据合规/本地团队建设/本地生态合作缺一不可;
合规与伦理建设,从“被动应对”到“主动合规”,GDPR/EUAIAct/数据本地化/出口管制等要求趋严,合规成为出海核心竞争力;
品牌营销战,从“技术驱动”到“品牌+技术双轮”,开源社区运营/开发者生态/行业峰会/案例营销成为品牌建设关键。
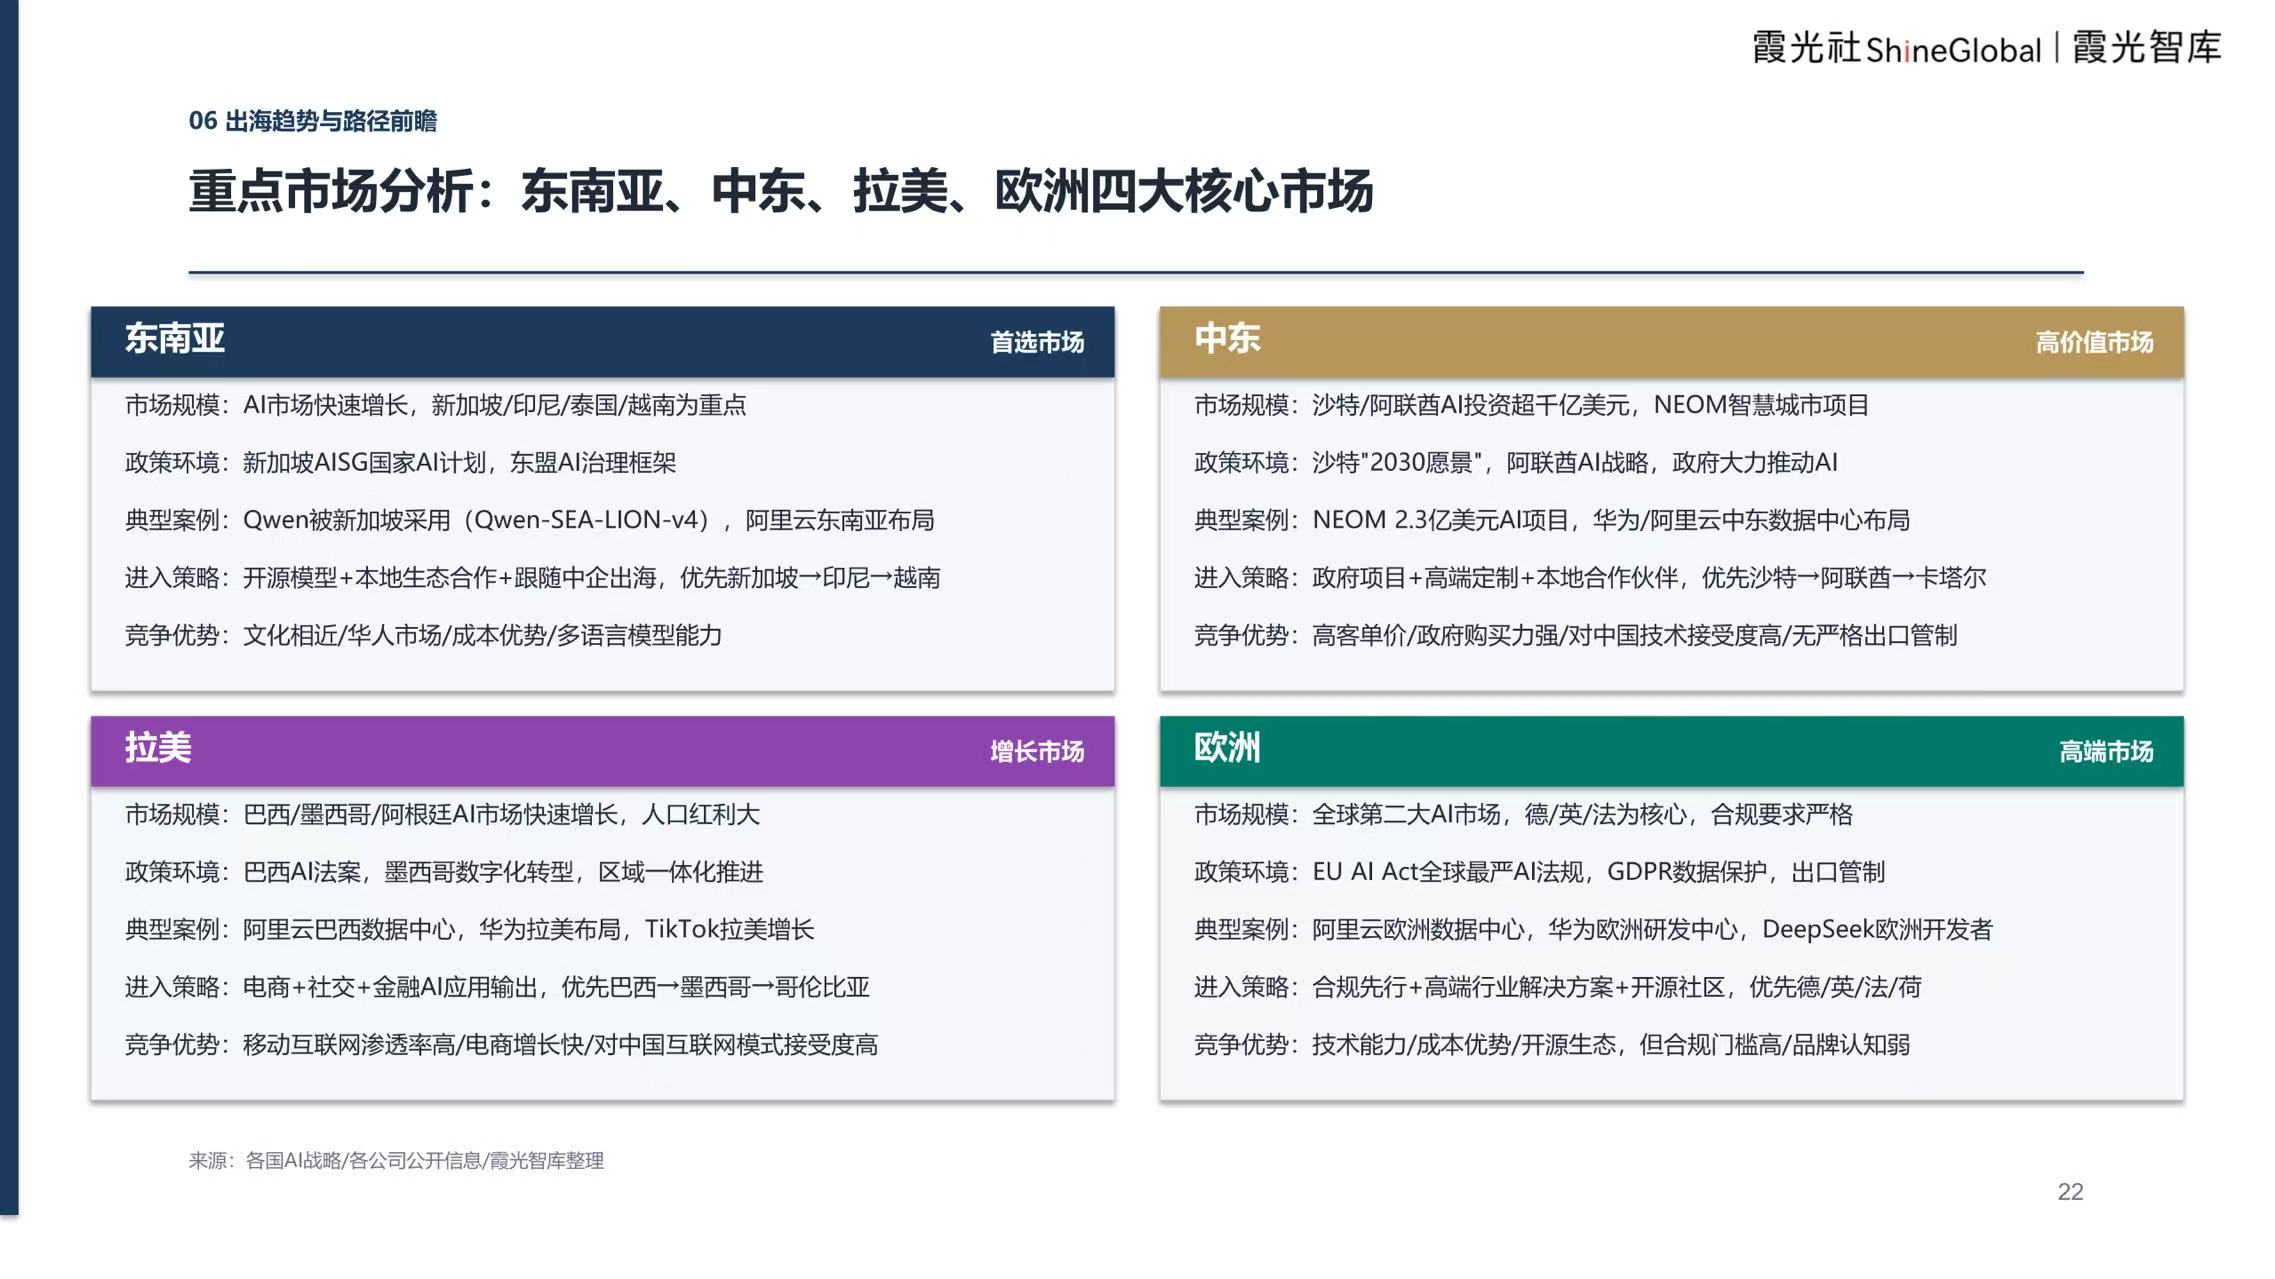
市场方面,东南亚是首选市场,新加坡/印尼/泰国/越南为重点国家,Qwen被新加坡采用,阿里云东南亚布局深入,竞争优势在于文化相近、华人市场、成本优势与多语言模型能力;中东是高价值市场,沙特/阿联酋AI投资超千亿美元,NEOM智慧城市项目落地,华为/阿里云中东数据中心布局,高客单价、政府购买力强、对中国技术接受度高;拉美是增长市场,巴西/墨西哥/阿根廷AI市场快速增长,阿里云巴西数据中心、华为拉美布局、TikTok拉美增长,移动互联网渗透率高、电商增长快;欧洲是高端市场,德/英/法为核心,EUAIAct全球最严AI法规,阿里云欧洲数据中心、华为欧洲研发中心、DeepSeek欧洲开发者布局,技术能力与成本优势明显,但合规门槛高、品牌认知弱。
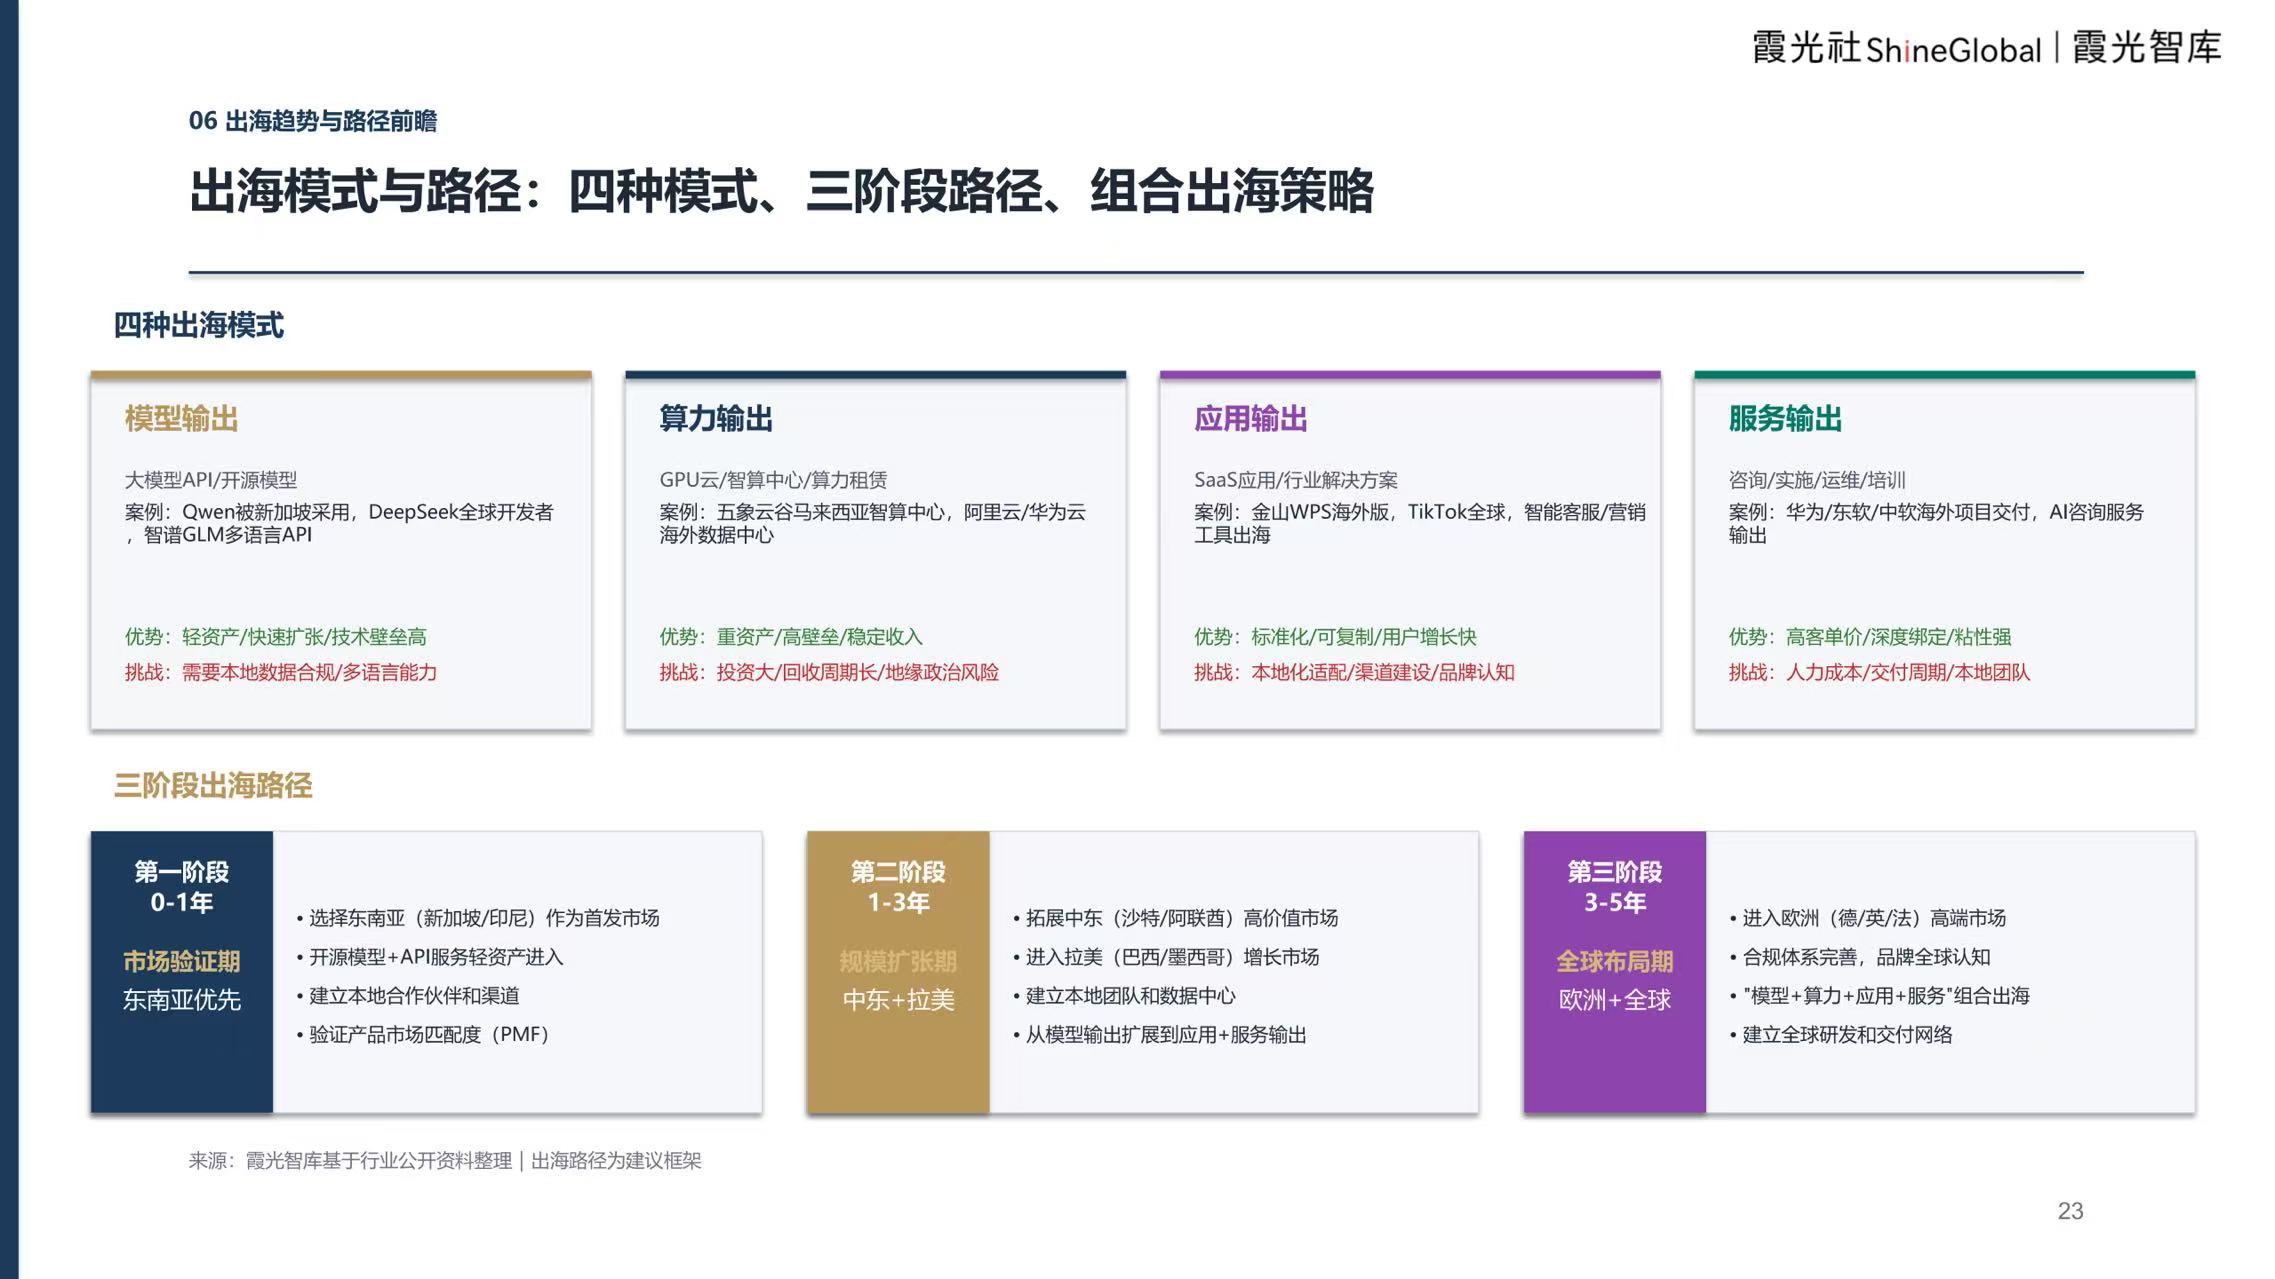
模型输出:轻资产、快速扩张、技术壁垒高,但需本地数据合规与多语言能力;
算力输出:重资产、高壁垒、稳定收入,但投资大、回收周期长、地缘政治风险高;
应用输出:标准化、可复制、用户增长快,但本地化适配、渠道建设、品牌认知是挑战;
服务输出:高客单价、深度绑定、粘性强,但人力成本、交付周期、本地团队是瓶颈。
07. 挑战与策略:四大挑战、六大策略
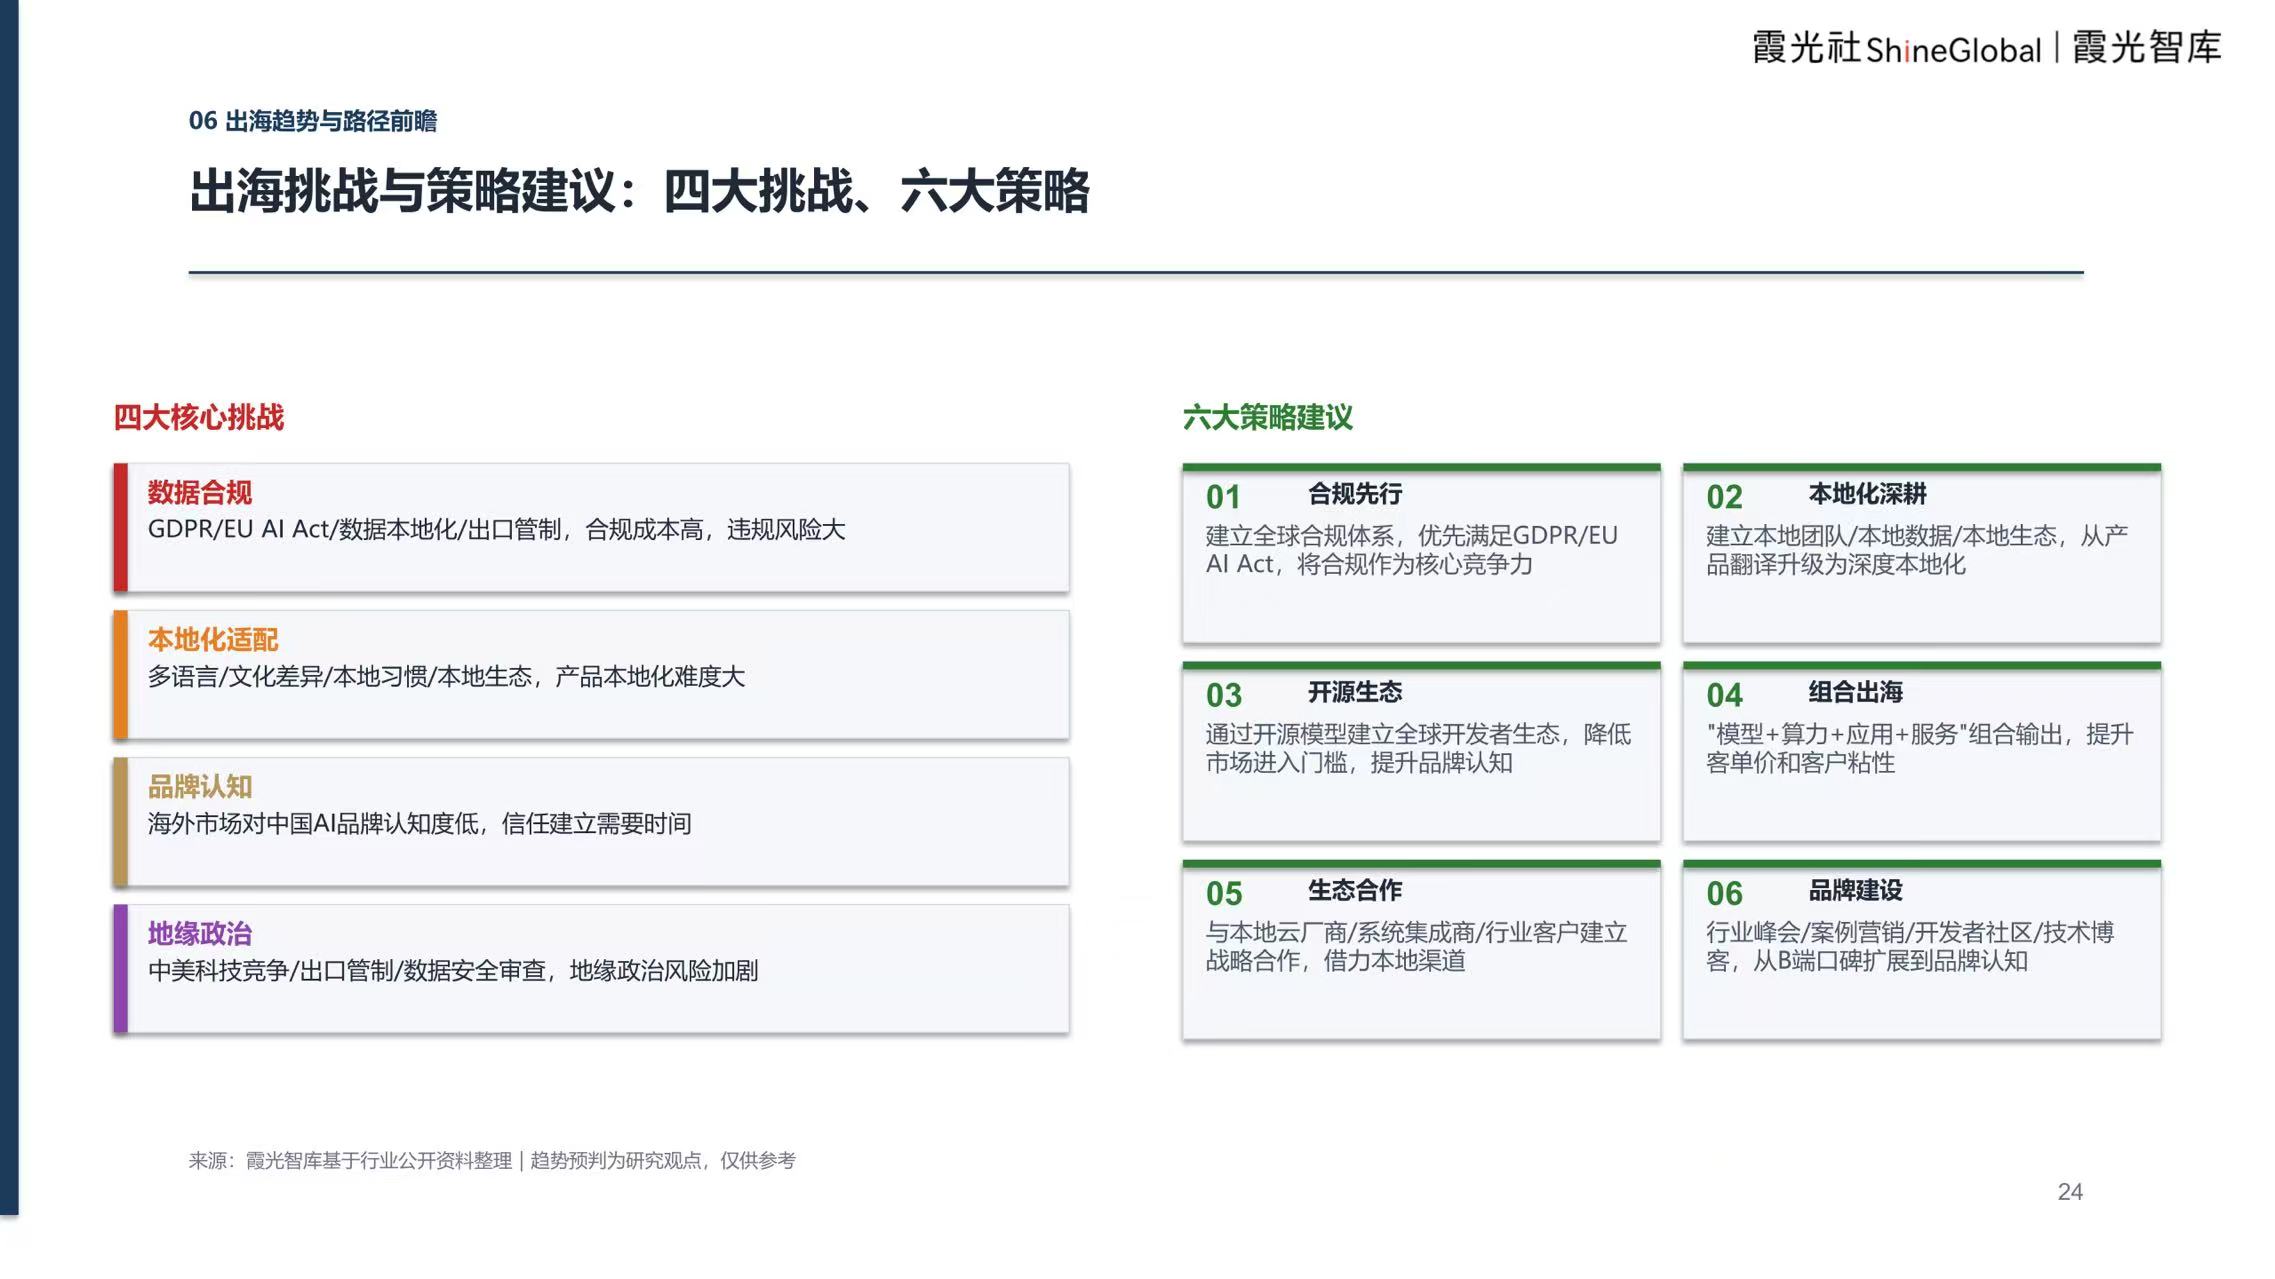
出海之路并非坦途。数据合规、本地化适配、品牌认知、地缘政治是四大核心挑战。
对应的策略建议如下:
合规先行,建立全球合规体系,优先满足GDPR/EUAIAct,将合规作为核心竞争力;
本地化深耕,建立本地团队/本地数据/本地生态,从产品翻译升级为深度本地化;
开源生态,通过开源模型建立全球开发者生态,降低市场进入门槛,提升品牌认知;
组合出海,“模型+算力+应用+服务”组合输出,提升客单价和客户粘性;
生态合作,与本地云厂商/系统集成商/行业客户建立战略合作,借力本地渠道;
品牌建设,行业峰会/案例营销/开发者社区/技术博客,从B端口碑扩展到品牌认知。
企业级AI服务正在经历从“技术驱动”到“商业驱动”的关键转折。四层架构的价值传递、四种商业模式的并存竞争、四大出海市场的差异化策略,共同构成了这个万亿级市场的完整图景。
对于从业者而言,。而对于出海企业而言,合规是底线,本地化是路径,开源是杠杆,品牌是护城河。
本文来自微信公众号“霞光智库”,36氪经授权发布。